Die Besitzer des Kabels, das niemand sieht
In meinem Entwurf schrieb ich, dass 95 % des internationalen Datenverkehrs über 436 Unterseekabel mit einer Gesamtlänge von 1,3 Millionen Kilometern fließen. Von diesen drei Zahlen überlebten zwei die Überprüfung nicht, und die dritte konnte ich mit keiner Primärquelle belegen. TeleGeography verfolgt heute más de 600 cables activos y planeados, nicht 436; das CSIS berechnet die physische Spur auf aproximadamente 1.2 millones de kilómetros, nicht 1,3. Und den berühmten 95-%-Anteil lasse ich aus dem Text, weil ich keine Primärquelle fand. Was ich jedoch fand und was mir kontundenter erscheint als jeder gerundete Prozentsatz, ist die Zahl, die die FCC verwendet, um die Alternative zu dimensionieren: Satelliten repräsentieren 0.37% de la capacidad internacional de Estados Unidos. Null Komma drei sieben. Wenn jemand sagt, dass bei einem Kabelbruch "trotzdem noch die Satelliten da sind", zeige ihm diese Zahl.
Über die Besitzer sagte mein Entwurf, dass Google, Meta, Microsoft und Amazon von weniger als 10 % der Unterseekabel-Infrastruktur im Jahr 2012 auf fast die Hälfte heute gestiegen sind. Die zweite Hälfte hielt: Das CSIS behauptet, dass diese vier poseen o arriendan alrededor de la mitad de todo el ancho de banda submarino del mundo. Die erste Hälfte konnte ich nicht belegen und ersetze sie durch die Zahl, die dokumentiert ist: Zwischen 2012 und 2016 multiplicaron por catorce su capacidad internacional hasta 170 Tbps, mientras todos los demás operadores del planeta juntos apenas la triplicaron hasta 273 Tbps. Die aktuelle Liste der Eigentümer zeigt heute 36 sistemas de Google, 21 de Meta, 10 de Microsoft y 8 de Amazon – absichtlich in Gelb: Es ist eine Seite, die sich selbst aktualisiert, und Meta hat bereits 22 –, und TeleGeography fasst das Jahrzehnt zusammen: de 20 cables en 2017 a más de 60.
Vier Unternehmen haben ihr Kabel um das Vierzehnfache erhöht, der Rest der Welt um das Dreifache
Unterseeische Kapazität in Terabit pro Sekunde der vier großen Technologieunternehmen im Vergleich zu allen anderen Betreibern zusammen, zwischen 2012 und 2016. Die beiden Linien verbinden nur die Endpunkte: Es sind die einzigen zwei Jahre mit veröffentlichten Zahlen.
- Google, Meta, Microsoft und Amazon
- Alle anderen Betreiber
Ver los datos
| Jahr | Google, Meta, Microsoft und Amazon | Alle anderen Betreiber |
|---|---|---|
| 2012 | 12 | 91 |
| 2016 | 170 | 273 |
Jetzt kommt die Korrektur, die mir am meisten schwerfiel, weil sie meine eigene war und sehr deutlich. Ich schrieb: "Es gibt keinen internationalen verbindlichen Vertrag zum Schutz von Unterseekabeln". Das ist falsch. Es gibt einen, und der ist 142 Jahre alt. Das Abkommen zum Schutz der Unterseekabel wurde in Paris am 14 de marzo de 1884, entró en vigor en 1888 y sigue vigente para 36 Estados parte unterzeichnet. Die Artikel 113 bis 115 der CONVEMAR, die das moderne Rahmenwerk darstellen, están basados literalmente en tres disposiciones de aquel convenio de 1884. Das Problem ist also nicht das Fehlen eines Vertrags. Es ist schlimmer: Der Vertrag existiert und wurde so konzipiert, dass er nicht funktioniert. Artikel 113 verpflichtet einen Staat nur, Schäden zu kriminalisieren, die durch Schiffe unter seiner Flagge oder Personen unter seiner Gerichtsbarkeit verursacht werden, no prohíbe explícitamente que los Estados dañen cables deliberadamente ni establece responsabilidad estatal si lo hacen.
🟢 Es gibt ein historisches Detail, das mich kalt ließ: Während der Verhandlungen von 1884 Estados Unidos propuso equiparar los crímenes contra cables con la piratería y dar jurisdicción universal a todos los Estados. La mayoría lo rechazó. Schlimmer: Das Abkommen erlaubte damals, Schiffe zu stoppen, die verdächtigt wurden, ein Kabel zu beschädigen, und la CONVEMAR no heredó esa disposición. Heute gibt es keinen Grund für die Durchsuchung eines Schiffes wegen des Verdachts auf Schäden an Kabeln, und ein Kriegsschiff, das vorsätzlich ein Kabel beschädigt, genießt Souveränitätsimmunität. Robert Beckman sagt es ohne Umschweife, zitiert von Alexander Lott im Blog des Lieber Institute: "ni el Convenio de Cables de 1884 ni la CONVEMAR abordan adecuadamente el daño intencional".
Das ist keine Theorie. An Weihnachten 2024 zog das Schiff Eagle S seine Anker über 90 Kilometer und beschädigte fünf Unterseekabel, einschließlich der Stromverbindung EstLink 2 zwischen Finnland und Estland. Im Oktober 2025 entschied das Bezirksgericht in Helsinki desestimó el caso contra el capitán y dos oficiales por falta de jurisdicción: Die Vorfälle ereigneten sich innerhalb der finnischen Ausschließlichen Wirtschaftszone, aber außerhalb der Hoheitsgewässer, sodass der Fall Georgien oder Indien – den Ländern, aus denen die Besatzung stammte – oder den Cook-Inseln, dem Staat, unter dessen Flagge das Schiff fuhr, zuzurechnen war. Die Begründung lautete, dass der Schaden einen "incidente de navegación" bajo el artículo 97(1) de la CONVEMAR, cuya redacción no permite excluir los delitos intencionales darstellte. Es wurde kritische Infrastruktur eines NATO-Landes beschädigt, und es gab kein zuständiges Gericht.
Hier ist mein Entwurf auf die schlechteste Weise veraltet: Ich schrieb, dass die westliche Geheimdienste zu dem Schluss gekommen seien, dass alles auf Unfälle durch unerfahrene Besatzungen zurückzuführen sei, und gab das Thema als abgeschlossen aus. Es ist nicht abgeschlossen. Am 27. August 2026 - vor zwei Tagen - el Tribunal de Apelación revocó la desestimación y ordenó reabrir el caso, mit dem Argument, dass der Vorfall außerhalb der Definition eines Schifffahrtunfalls nach der CONVEMAR liegt und daher die finnische Zuständigkeit erhalten bleibt. Die Entscheidung kann noch vor den Obersten Gerichtshof gebracht werden. Und in dem parallelen Fall des Bulkcarriers Yi Peng 3, der den C-Lion1 und die Verbindung zwischen Schweden und Litauen im November 2024 beschädigte, kam die schwedische Unfalluntersuchungsbehörde im April 2025 zu dem Schluss, dass "no puede determinarse con certeza si un buque chino dañó intencionalmente los cables". Weder Freispruch noch Verurteilung: Unbestimmtheit. Im Baltikum wurden cuatro incidentes con ocho daños distintos, más cinco incidentes con cinco daños alrededor de Taiwán, entre 2024 y 2025 - nicht die "zehn Kabel", die ich angegeben hatte - registriert.
Das Rote Meer war in meinem Entwurf auch nur zur Hälfte vorhanden. Ich sprach von vier abgeschnittenen Kabeln im Februar 2024. Es waren drei - AAE-1, EIG und SEACOM - und die akzeptierteste Erklärung ist die des Rubymar: fue alcanzado por un misil hutí el 18 de febrero de 2024, quedó a la deriva arrastrando el ancla, cortó los tres sistemas el 24 de febrero y se hundió el 2 de marzo. Was ich nicht erzählt habe, ist das, was wirklich wichtig ist: Die Reparatur der globalen Internet-Infrastruktur hing letztendlich von einer Genehmigung ab, die von einer Behörde ausgestellt wurde, die fast niemand anerkennt. Die Regierung von Saná verkündete am 23. Juli 2024 das Ende der Arbeiten und erklärte, dass "el Gobierno de Yemen ha provisto las facilidades y permisos necesarios de la Autoridad General de Asuntos Marítimos en Saná" und dass "die jemenitischen Gewässer völlig sicher seien". Und es passierte wieder: Am 6. September 2025 wurden SMW4 und IMEWE in der Nähe von Yeda abgeschnitten, und die Statusseite von Azure gab "mayor latencia en parte del tráfico que antes atravesaba Medio Oriente" zu.
Einhundertzweiundvierzig Jahre Vertrag und kein zuständiges Gericht
Das einzige Abkommen, das unterseeische Kabel schützt, wurde 1884 unterzeichnet und ist noch immer in Kraft. Daneben die Serie von Kabelschäden von 2024 bis 2026 und was passierte, als jemand versuchte, sie vor Gericht zu bringen.
- 188414. März: Das Pariser Übereinkommen zum Schutz unterseeischer Kabel wird unterzeichnet, das noch für etwa 36 Staaten gilt.
- 202418. Februar: Eine huthi-Freundschaftsrakete trifft den Rubymar; am 24. Februar schneidet das Schiff die Kabel AAE-1, EIG und SEACOM durch.
- 202423. Juli: Die Regierung von Saná kündigt an, dass die Reparatur von Kabeln nur mit eigenen Genehmigungen durchgeführt wird.
- 2024November: Der Yi Peng 3 schleift 180 Seemeilen über C-Lion1 und die Verbindung zwischen Schweden und Litauen.
- 202425. Dezember: Der Eagle S beschädigt fünf Kabel, darunter EstLink 2.
- 202515. April: Die schwedische SHK kommt zu dem Schluss, dass die Absicht nicht festgestellt werden kann.
- 20256. September: Die Kabel SMW4 und IMEWE werden in der Nähe von Jeddah beschädigt; Azure gibt höhere Latenzzeiten an.
- 2025Oktober: Helsinki lehnt den Fall wegen fehlender Zuständigkeit ab.
- 202627. August: Das Berufungsgericht nimmt den Fall wieder auf.
Ver los datos
| Año | Hecho |
|---|---|
| 1884 | 14. März: Das Pariser Übereinkommen zum Schutz unterseeischer Kabel wird unterzeichnet, das noch für etwa 36 Staaten gilt. |
| 2024 | 18. Februar: Eine huthi-Freundschaftsrakete trifft den Rubymar; am 24. Februar schneidet das Schiff die Kabel AAE-1, EIG und SEACOM durch. |
| 2024 | 23. Juli: Die Regierung von Saná kündigt an, dass die Reparatur von Kabeln nur mit eigenen Genehmigungen durchgeführt wird. |
| 2024 | November: Der Yi Peng 3 schleift 180 Seemeilen über C-Lion1 und die Verbindung zwischen Schweden und Litauen. |
| 2024 | 25. Dezember: Der Eagle S beschädigt fünf Kabel, darunter EstLink 2. |
| 2025 | 15. April: Die schwedische SHK kommt zu dem Schluss, dass die Absicht nicht festgestellt werden kann. |
| 2025 | 6. September: Die Kabel SMW4 und IMEWE werden in der Nähe von Jeddah beschädigt; Azure gibt höhere Latenzzeiten an. |
| 2025 | Oktober: Helsinki lehnt den Fall wegen fehlender Zuständigkeit ab. |
| 2026 | 27. August: Das Berufungsgericht nimmt den Fall wieder auf. |
Was all dies trägt, ist eine winzige Flotte. Es gibt aproximadamente 80 buques en el mundo dedicados a mantener y expandir cables submarinos, und das öffentliche Register des International Cable Protection Committee listet unos 63, advirtiendo que la compilación es "solo con fines ilustrativos". Fünf Betreiber konzentrieren mehr als die Hälfte dieser Flotte, die durchschnittliche Reparaturzeit betrug 2023 40 Tage, in Asien-Pazifik beträgt sie 30 Tage ab der Meldung gegenüber 15 in Nordamerika, und im Roten Meer dauert allein die Bürokratie puede tomar hasta ocho semanas. Dagegen müssen die unos 200 fallos al año, dos tercios de ellos causados por pesqueros y anclas gesetzt werden. Die Grafik 1 zeigt diese Verteilung der Flotte, die der eigentliche Flaschenhals der gesamten physischen Schicht ist.
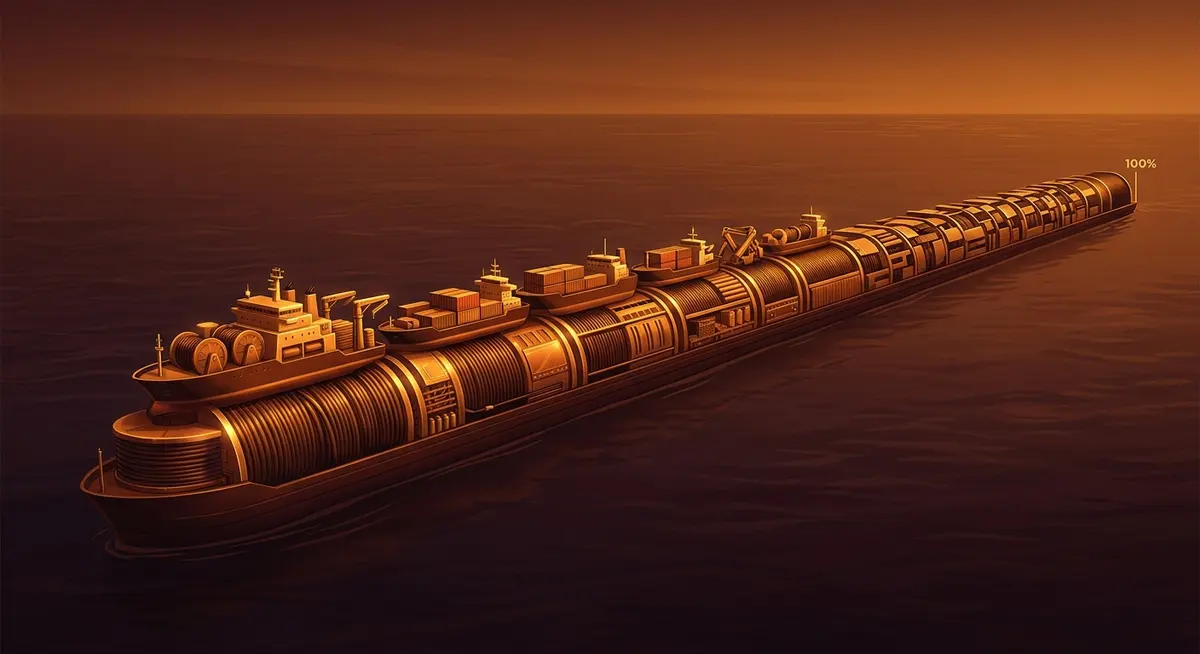
Wer repariert die Kabel der Welt
Aufteilung der weltweiten Flotte von Kabellegeschiffen nach Betreiber, basierend auf etwa 80 Schiffen. Die Skala reicht bis 100%, da die fünf größten Betreiber die gesamte Kapazität nicht auslasten und der Rest auf kleinere Akteure verteilt ist.
Ver los datos
| Concepto | Valor (%) |
|---|---|
| Global Marine | 13% |
| Orange Marine | 13% |
| SubCom | 11,6% |
| ASN (Alcatel Submarine Networks) | 10% |
| Optic Marine | 10% |
Und die Flotte altert: Eine branchenweite Studie schätzt, dass harán falta unos 3,000 millones de dólares hasta 2040 para reemplazar 15 buques, porque el 64% de la flota cruzará el umbral de 40 años de vida útil antes de esa fecha, während die jährlichen Reparaturen um 36 % auf 287 ansteigen. Wer sie herstellt, ist auch ein Club: 2021 hatten SubCom, ASN und NEC 87% del mercado de manufactura, con HMN Technologies sumando otro 11%; eine andere Schätzung gibt diese vier bei cerca del 98% an. Europa reagierte endlich: un Plan de Acción de Seguridad de Cables en febrero de 2025, ein evaluación coordinada de riesgos con siete escenarios y 10 millones de euros para Regional Cable Hubs und 347 millones de euros entre equipamiento de reparación, monitoreo submarino y 13 "Cable Projects of European Interest". Es ist die erste ernsthafte Reaktion, die ich gesehen habe. Es ist aber auch spät und regional, und das Problem ist global.
Der Himmel hat auch einen Besitzer (und wird jetzt an der Nasdaq gehandelt)
Als ich den Entwurf schrieb, war die herausragende Information in diesem Abschnitt ein Index namens SAMCI: Starlink betrieb 9.600 von 10.622 Internet-Satelliten in niedriger Umlaufbahn, für eine "Konzentration von 90,4 von 100". Ich zitierte es in gutem Glauben. Danach überprüfte ich es und machte letztendlich eine Autopsie. Ich beginne damit, weil es mir die nützlichste Lektion dieser gesamten Untersuchung zu sein scheint.
SAMCI wird buchstäblich als "satélites totales de Starlink dividido entre la suma de todos los satélites conocidos de constelaciones activas de internet LEO, por 100" definiert, mit drei Inputwerten: Starlink 9.600 zum 31. März 2026, OneWeb 647 zum 31. Dezember 2025 und Amazon Leo "375+" im Juli 2026. Drei verschiedene Stichtage innerhalb einer mathematischen Formel und eine offene Zahl - "375+" - die als genaue Zahl im Nenner verwendet wird. Außerdem excluye explícitamente a las constelaciones chinas Qianfan y Guowang porque "los conteos de fuente primaria no eran verificables". Es ist nicht wahr, dass sie nicht verifizierbar seien: SpaceNews berichtete im April 2026, dass Qianfan tenía 126 satélites en órbita y Guowang 168 en fase operativa.
Der Abschluss ist das, was mich am meisten ärgert. Der Index begründet seine Schwelle wie folgt: "para contexto, los reguladores de telecomunicaciones de EE.UU. consideran altamente concentrados los mercados con una cuota de una sola firma superior al 70%". Es fehlt eine Quellenangabe, und es entspricht nicht dem Standard des DOJ und der FTC: Die Merger Guidelines von 2023 bajaron el umbral de "altamente concentrado" de un HHI de 2,500 a 1,800 y añadieron una presunción estructural desde una cuota combinada superior al 30%. Kein 70 %. Und es gibt einen Kategorisierungsfehler: Beide Annahmen sind Fusionen und erfordern außerdem eine Erhöhung des HHI um mehr als 100 Punkte, also sind sie nicht einmal ein statischer KonzentrationsTest. Wer SAMCI verfasst hat, hat nicht nur die Zahl erfunden: Er hat das Werkzeug verwechselt. 🔴 Diese Information bleibt außerhalb des Textkörpers.
Wer veröffentlicht dies? Ein Haus, das sich als "la casa de investigación tecnológica que entrega los datos", sin un solo investigador con credenciales verificables y con una LLC estadounidense en el pie que también vende consultoría y seguridad ofensiva anpreist. Und das Muster ist systematisch: Jeder Bericht präsentiert einen Index mit Markenzeichen. Neben SAMCI und SSEI veröffentlicht die gleiche Website ein "Defense AI Anchoring Score" y un "Industrial Depth Ratio". Es ist eine Fabrik für zitierbare Metriken. Ich habe sie zitiert. Ich sage es hier, damit es nicht noch einmal passiert.
Jetzt der unangenehme Teil: Der Index ist methodologischer Unsinn, aber die Konzentration, die er messen will, ist real und wird mit Quellen dokumentiert, die halten. Es gibt drei legitime Nenner und alle drei ergeben eine andere Zahl, was genau der Punkt ist. Jonathan McDowell, der das unabhängigste und respektierteste Verzeichnis der Branche führt, zählte am 13. August 2026 10,742 Starlinks activos sobre 16,278 payloads activos en órbita: 66% aller fliegenden Objekte. Die eigene SpaceX erklärt vor der SEC, dass sie am 31. März 2026 "aproximadamente 9,600 satélites Starlink en órbita baja, que representaban aproximadamente el 75% de todos los satélites maniobrables activos" hatte - und dass dieses Universum pasó de menos de 1,000 en 2015 a unos 12,700 en 2026 umfasst. Am 27. August 2026 zählte McDowell 12,881 Starlinks lanzados y 11,087 funcionando, und der Boxscore von CelesTrak fügt die geopolitische Dimension hinzu: de 19,965 payloads en órbita, 13,665 son estadounidenses. Die Grafik 2 zeigt die drei Nenner nebeneinander, mit ihrem Stichtag und ihrer Quelle.
Drei Nenner, drei Konzentrationszahlen für Starlink
Die gleiche Frage – wie viel Orbit Starlink einnimmt – ergibt 66%, 75% oder 90,4%, je nachdem, was unter dem Bruch steht und auf welches Datum sich die Zahlen beziehen. Die dritte Zeile wird abgelehnt: Sie nimmt „375+“ als exakte Zahl und lässt Qianfan und Guowang außer Acht.
| Zähler | Nenner | Stichtag | Quelle | Ergebnis |
|---|---|---|---|---|
| 10.742 | 16.278 aktive Payloads | 13. August 2026 | McDowell | 66% |
| ~9.600 | ~12.700 manövrierbare aktive Satelliten | 31. März 2026 | SpaceX' Formular S-1 | ~75% |
| 9.600 | 10.622 | Mischung aus drei Daten | SAMCI-Index | 90,4 – ABGELEHNT |
| 13.665 (Kontext) | 19.965 Payloads | – | CelesTrak | US-amerikanische Payloads im Vergleich zum Gesamtvolumen |
Ver los datos
| Zähler | Nenner | Stichtag | Quelle | Ergebnis |
|---|---|---|---|---|
| 10.742 | 16.278 aktive Payloads | 13. August 2026 | McDowell | 66% |
| ~9.600 | ~12.700 manövrierbare aktive Satelliten | 31. März 2026 | SpaceX' Formular S-1 | ~75% |
| 9.600 | 10.622 | Mischung aus drei Daten | SAMCI-Index | 90,4 – ABGELEHNT |
| 13.665 (Kontext) | 19.965 Payloads | – | CelesTrak | US-amerikanische Payloads im Vergleich zum Gesamtvolumen |
Und hier kommt, was mein Entwurf nicht einmal ahnte: SpaceX ist ein öffentliches Unternehmen. Es hat sein S-1 am 20. Mai 2026 eingereicht und bereits seinen ersten Quartalsbericht als börsennotiertes Unternehmen veröffentlicht. Das ändert die Natur der verfügbaren Beweise, da es jetzt geprüfte Zahlen und von Anwälten redigierte Risikofaktoren gibt. In meinem Entwurf schrieb ich, dass Starlink "2,7 Milliarden Dollar im Jahr 2024" fakturierte. Der Finanzbericht sagt jedoch etwas anderes: Der Connectivity-Segment generierte 11,387 millones de dólares en 2025, 7,599 millones en 2024 y 3,869 millones en 2023, sobre ingresos totales de 18,674 millones. Ich lag um einen Faktor von fast drei falsch. Es muss auch die andere Seite genannt werden: Das Unternehmen berichtet pérdidas netas de 4,937 millones en 2025 y un déficit acumulado de 41,311 millones al 31 de marzo de 2026. Nun, diese Verluste kommen nicht von Starlink: Der Connectivity-Segment generierte 4,423 millones de dólares de utilidad operativa en 2025, mientras Space perdió 657 millones y el segmento de IA 6,355. Die orbitale Konzentration wurde mit patientem Kapital und mit den Verlusten der anderen Geschäfte finanziert; der Teil, der sie trägt, verdient bereits Geld.
Das Geschäft, das für die Orbit bezahlt, hat seinen Umsatz in zwei Jahren verdreifacht
Jährliche Einnahmen von SpaceX in Millionen Dollar: Die Konnektivitätslinie im Vergleich zum Gesamtumsatz des Unternehmens. Im Jahr 2025 macht die Konnektivität bereits mehr als die Hälfte des gesamten Umsatzes von SpaceX aus.
- Konnectivität
- Gesamt SpaceX
Ver los datos
| Jahr | Konnectivität | Gesamt SpaceX |
|---|---|---|
| 2023 | 3869 | 10387 |
| 2024 | 7599 | 14015 |
| 2025 | 11387 | 18674 |
Die Corporate Governance ist der Teil, den kein Index misst. Vor dem Börsengang besaß Elon Musk 5,569,053,075 acciones Clase B, el 93.6% de esa clase y el 85.1% del poder de voto, y la empresa se acoge a la figura de "controlled company" de Nasdaq para eximirse de tener mayoría de consejeros independientes. Übersetzt: Der Betreiber von zwei Dritteln aller aktiven Objekte in der Umlaufbahn ist ein öffentliches Unternehmen, das von einer einzelnen Person ohne obligatorische Kontrolle im Vorstand kontrolliert wird. Und das Unternehmen erkennt es als Geschäftsrisiko an, in einem Absatz, der sein Gewicht in Gold wert ist: "gobiernos u otros clientes podrían mostrarse reticentes a depender de nuestra conectividad satelital si creen que la disponibilidad de esos servicios podría restringirse o suspenderse con base en consideraciones geopolíticas". Es ist der Schalter, der schriftlich vor der SEC zugelassen wird. Es wird auch zugelassen, dass "ciertos gobiernos extranjeros han discutido públicamente el uso potencial de armas antisatélite contra la constelación Starlink".
Über diesen Schalter wiederholte mein Entwurf die bekannteste und auch die falscheste Version: dass Musk im September 2022 die Abschaltung der Abdeckung in der Nähe der Krim befohlen habe, laut der Biografie von Isaacson. Isaacson selbst nahm zwei Tage später zurück: "los ucranianos CREÍAN que la cobertura estaba habilitada hasta Crimea, pero no lo estaba. Le pidieron a Musk que la habilitara para su ataque con dron submarino. Musk no la habilitó" und fügte hinzu, dass er seine Quelle missverstanden habe. Musk antwortete, dass "las regiones Starlink en cuestión no estaban activadas". Die Wiederholung der Krim als Tatsache auf diesem Niveau ist Nachlässigkeit. 🟡 Was dokumentiert ist, ist ein anderes Ereignis an einem anderen Ort: Drei Quellen sagten Reuters, dass Musk instruyó a un ingeniero senior desactivar la cobertura sobre Beryslav, en Kherson, durante la contraofensiva ucraniana del otoño de 2022, por temor a que un avance exitoso provocara una respuesta nuclear rusa - sechs Monate nachdem er geschrieben hatte, "um extrem klar zu sein, Starlink wird seine Terminals nie abschalten".
Und im Februar 2026 änderte sich der Mechanismus seiner Natur. Am 5. Februar, um 3:00 Uhr morgens in Kiew, wurde ein Whitelisting-System mit der zivilen App Diia in Betrieb genommen. Minister Mykhailo Fedorov kündigte es wie folgt an: "los Starlink incluidos en la lista blanca están funcionando; las terminales rusas ya fueron bloqueadas", und Musk bestätigte, dass die Maßnahmen "zu funktionieren schienen". Serhiy "Flash" Beskrestnov, ukrainischer Spezialist für elektronische Kriegsführung, fasste es wie folgt zusammen: "el enemigo no tiene un problema, el enemigo tiene una catástrofe". Und es wurde vom anderen Lager bestätigt: Am 17. Februar erklärte der stellvertretende russische Verteidigungsminister Aleksei Krivoruchko im staatlichen Fernsehen, dass "las terminales Starlink llevan dos semanas caídas". Beide Seiten eines Krieges erkennen den Schnitt: Das ist eine echte Querbestätigung. Und was qualitativ neu ist, wenn man zusammenliest, was Reuters und der Kyiv Independent berichtet haben, ist, dass es sich nicht mehr um eine geografische Abschaltung handelt, sondern um eine Registrierung der Geräteidentität: Ein privates Unternehmen entscheidet, Terminal für Terminal, wer in einem europäischen Kriegsgebiet Kommunikation hat.
Und was ist mit der Konkurrenz? Mein Entwurf besagte, dass Amazon im April 2026 mit etwa 375 Satelliten in die Betaphase eintrat; die Zählung stimmt - Amazon berichtet "375+ satélites en órbita" tras 14 misiones, contra 3,232 autorizados, aber ich konnte das Datum für die Betaphase nicht verifizieren und habe es daher entfernt. Was ich jedoch fand, ist noch viel aufschlussreicher: Die FCC gewährte Amazon eine Ausnahmeregelung, weil das Unternehmen sein Lizenzziel nicht erreicht hatte. Es berichtete 180 satélites lanzados y una proyección de unos 700 para el 30 de julio de 2026, cerca del 21% de las estaciones autorizadas, obwohl die Lizenz 1.616 vorsah. Und die Begründung des Regulierungsorgans ist ein Eingeständnis: "en este momento, solo un operador, SpaceX, está proveyendo banda ancha a consumidores estadounidenses desde órbita baja". Die FCC lockerte ihre eigenen Regeln a cambio de que Amazon pierda prioridad hasta marzo de 2028 o hasta desplegar 50% de la constelación, um einen zweiten Konkurrenten zu schaffen. Meine Zahlen für OneWeb waren auch falsch: Es waren nicht 187 Millionen Euro oder 15 % von Eutelsat, sondern 297 millones de euros de ingresos LEO, +69.5%, alrededor de una cuarta parte del total al cierre del ejercicio en junio de 2026, mit más de 650 satélites OneWeb y un CEO que se define como "el único de dos operadores LEO que hoy no es una empresa estadounidense". Starlink fakturiert in etwa zehn Tagen, was OneWeb in einem Jahr fakturiert. Und der öffentliche europäische Einsatz, IRIS², se amplió a 348 satélites más 66 de defensa, con los primeros lanzamientos adelantados a 2029 über einen Vertrag von 10,600 millones de euros y entrada en servicio a principios de 2031. Zu diesem Zeitpunkt wird Starlink bereits seit einer Dekade operieren.
Die FCC forderte 1.616 Satelliten; Amazon kam mit 180
Von der Lizenz zum tatsächlich im Orbit befindlichen Hardware. Jede Stufe ist die gleiche Konstellation, gemessen an einem anderen Kriterium: das Genehmigte, das Erforderte, das Versprochene und das, was wirklich oben war.
−50%
−57%
−43%
−55%
Ver los datos
| Etapa | Valor |
|---|---|
| Von der FCC genehmigt | 3.232 |
| Erforderlich bis zum 30. Juli 2026 | 1.616 |
| Von Amazon für dieses Datum prognostiziert | ~700 |
| Eingesetzt nach 14 Missionen | 396 eingesetzt / 375+ im Orbit |
| Gestartet bei der Vorstellung der Befreiung | 180 |
Wer entscheidet, ob deine Domain existiert
Ich schrieb diese Sektion im Entwurf mit einer Warnung in eckigen Klammern: "[VERDACHTIGE BEHAUPTUNG] Das US-Handelsministerium behält die Fähigkeit, Änderungen an der Root-Zone zu genehmigen - zitiert aus Wikipedia, markiert in Gelb -". Der Verdacht war berechtigt. Die Behauptung ist seit dem 1. Oktober 2016 falsch, und die Erklärung, warum sie falsch ist, war viel interessanter als die Behauptung selbst.
Vor diesem Datum war die Rolle der US-Regierung nicht eine vage Überwachung: Es war ein Knopf. Die NTIA selbst dokumentierte ihren Prozess in drei Schritten "Paso 1: recibir notificación de cambio... se envía a NTIA un correo automatizado solicitando autorización para que VeriSign implemente el cambio en el archivo de zona raíz. Paso 2: verificar que ICANN siguió el proceso establecido. Paso 3: autorizar". Drei Rollen: ICANN betrieb die IANA-Funktionen, NTIA war der Administrator und Verisign der Root-Zone-Verwalter. Die NTIA behauptete, ihre Rolle sei "bürokratisch und administrativ", aber der Knopf existierte und befand sich in Washington.
Was 2016 geändert wurde, war ein Wort mit enormen Konsequenzen. Der gemeinsame Vorschlag von Verisign und ICANN beschrieb, dass das gesamte Root-Management-System repliziert werden würde "con un nuevo conjunto único de credenciales para la autenticación (versus 'autorización') de las solicitudes de cambio de zona raíz", y que "el rol de RZA que hoy desempeña NTIA será eliminado al completarse la transición". Von Autorisierung zu Authentifizierung. IANA bestätigt dies: "a partir del 1 de octubre de 2016 las funciones IANA las desempeña Public Technical Identifiers (PTI)... el paso obligatorio de que el Gobierno de EE.UU. apruebe las solicitudes de cambio en la zona raíz se está eliminando". Verisign wurde Wochen später freigegeben: "el Departamento de Comercio enmendó el Cooperative Agreement para liberar a Verisign de las responsabilidades de operación, gestión y mantenimiento de la zona raíz", mit den Änderungen 33 und 34 vom 20. Oktober 2016. Damit starb der Knopf. Wer immer noch schreibt, dass die USA die Änderungen an der Root-Zone genehmigen, ist zehn Jahre zurück.
Was den Knopf ersetzte, ist kein Vertrag und kein Regulierungsorgan: Es ist ein privater Vertrag mit einer Laufzeit, die wie ein Scherz wirkt. Unter dem Root-Zone-Verwalter-Abkommen Verisign compila el archivo de zona raíz por instrucción de IANA, lo firma con DNSSEC y lo distribuye a los operadores de servidores raíz; el acuerdo tiene un plazo inicial de ocho años y se renueva automáticamente por periodos sucesivos de ocho años. Und die Rechenschaftspflicht, die die NTIA ersetzte, ist interna a ICANN: un Customer Standing Committee que revisa cada mes el desempeño de PTI contra los niveles de servicio pactados en el contrato de la función de nombres de IANA. Der externe Aufseher verschwand und es blieben nur noch Ausschüsse des eigenen Aufsehers.
Hat die USA also keine restlichen Befugnisse mehr? Doch, aber nicht dort, wo ich sie platziert habe. Sie sind chirurgisch und auf eine einzige Domain beschränkt: .com. Verisign beschreibt es in seinem 10-K-Bericht: el Cooperative Agreement "se renovó automáticamente el 30 de noviembre de 2024 por un plazo sucesivo de seis años y se renovará el 30 de noviembre de 2030 salvo aviso escrito de no renovación con 120 días de anticipación". Die Änderung 35 reduzierte die Genehmigung der Regierung auf fünf festgelegte Annahmen: Preise, vertikale Integration, Sicherheitsposition, Erneuerungsbedingungen und den Whois-Service. Alles andere blieb außerhalb ihres Einflussbereichs.
Diese Änderung vom 26. Oktober 2018 war der genaue Moment, an dem die USA die Preisregulierung durch die Neutralität des Inhalts ersetzten. Die NTIA veröffentlichte es ohne Umschweife: "la enmienda deroga los controles de precios de la era Obama y le da a Verisign la flexibilidad de aumentar los precios mayoristas de .com... hasta 7% en cada uno de los últimos cuatro años del plazo de seis". Sechs Jahre später gab der Regulierungsorgan schriftlich zu, dass er den Preis nicht festlegen und die automatische Erneuerung nicht verhindern kann: "a pesar de nuestros mejores esfuerzos, no hemos podido acordar cómo debería cambiar el precio mayorista del .com... NTIA no tiene autoridad para fijar los precios de los dominios .com", in einem Text, der auch erwähnt, dass die Registrierung mehr als 300.000 Millionen Anfragen pro Tag verarbeitet.
Das Fenster für Preiserhöhungen wurde bereits wieder genutzt. Im April 2026 kündigte Verisign an, den Großhandelspreis für .com von 10.26 a 10.97 dólares anuales, efectivo el 1 de noviembre de 2026 anzuheben, gestützt auf dieselbe 7 %-Klausel; der vorherige Preis war am 1 de septiembre de 2024 in Kraft getreten. Die Grafik 3 zeigt die vollständige Chronologie, vom Knopf von 2016 bis zur Preiserhöhung von 2026.
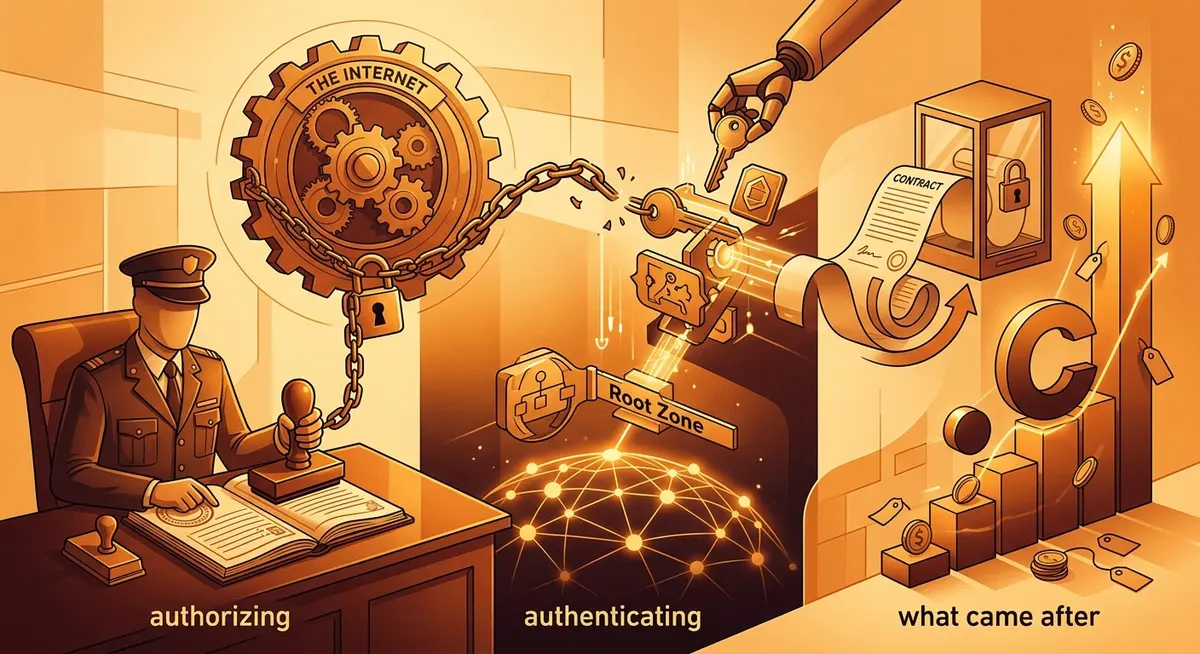
Von der Genehmigung zur Authentifizierung: zehn Jahre der Wurzelzone
Wie der Schritt, bei dem die US-Regierung jeden Wechsel in der Wurzelzone des DNS genehmigte, zu einem technischen Schritt der Authentifizierung wurde, und was danach kam: ein Vertrag, der sich automatisch verlängert, und ein .com, dessen Preis steigt.
- 2014Die NTIA dokumentiert ihren Dreischritteprozess für die Wurzelzone mit ausdrücklicher Genehmigung der US-Regierung.
- 2015Der Vorschlag von Verisign und ICANN ersetzt das Wort "Genehmigung" durch "Authentifizierung".
- 20161. Oktober: Die IANA-Funktion geht an PTI über und der obligatorische Schritt der US-Regierung endet.
- 201620. Oktober: Die Änderungen 33 und 34 befreien Verisign.
- 2016Das Root Zone Maintainer Agreement wird für acht Jahre unterzeichnet, mit automatischer Verlängerung.
- 201826. Oktober: Die Änderung 35 ändert die Preiskontrolle in eine Neutralitätsklausel für Inhalte.
- 20241. September: Das .com erhöht sich auf 10,26 Dollar.
- 202430. November: Der Vertrag verlängert sich automatisch und die NTIA gibt zu, dass sie Preise nicht festlegen kann.
- 202523. Dezember: Ein DDoS-Angriff trifft zehn der dreizehn Wurzelidentitäten.
- 2026Februar: Die Governance-Gruppe veröffentlicht ein Modell, das sich noch in der Initiierungsphase befindet.
- 2026April: Verisign kündigt die Erhöhung des .com auf 10,97 Dollar an, die am 1. November 2026 in Kraft tritt.
Ver los datos
| Año | Hecho |
|---|---|
| 2014 | Die NTIA dokumentiert ihren Dreischritteprozess für die Wurzelzone mit ausdrücklicher Genehmigung der US-Regierung. |
| 2015 | Der Vorschlag von Verisign und ICANN ersetzt das Wort "Genehmigung" durch "Authentifizierung". |
| 2016 | 1. Oktober: Die IANA-Funktion geht an PTI über und der obligatorische Schritt der US-Regierung endet. |
| 2016 | 20. Oktober: Die Änderungen 33 und 34 befreien Verisign. |
| 2016 | Das Root Zone Maintainer Agreement wird für acht Jahre unterzeichnet, mit automatischer Verlängerung. |
| 2018 | 26. Oktober: Die Änderung 35 ändert die Preiskontrolle in eine Neutralitätsklausel für Inhalte. |
| 2024 | 1. September: Das .com erhöht sich auf 10,26 Dollar. |
| 2024 | 30. November: Der Vertrag verlängert sich automatisch und die NTIA gibt zu, dass sie Preise nicht festlegen kann. |
| 2025 | 23. Dezember: Ein DDoS-Angriff trifft zehn der dreizehn Wurzelidentitäten. |
| 2026 | Februar: Die Governance-Gruppe veröffentlicht ein Modell, das sich noch in der Initiierungsphase befindet. |
| 2026 | April: Verisign kündigt die Erhöhung des .com auf 10,97 Dollar an, die am 1. November 2026 in Kraft tritt. |
Und jetzt die Größen, bei denen die Konzentration absurd wird. Zum 30. Juni 2026 berichtet Verisign 179.1 millones de registros .com y .net, con ingresos trimestrales de 434.6 millones de dólares y utilidad operativa de 296.3 millones sobre costos totales de 138.3 millones. Ein operativer Gewinnmarge von 68,2 %. Und das Quartal schloss mit 401.6 millones de dominios registrados en todos los TLD del planeta: Ein einziges Unternehmen betreibt fast 45 % aller Domains der Welt, und dasselbe Unternehmen ist Root-Zone-Verwalter und Betreiber von zwei der dreizehn Root-Server. Anbieter, dominanter Registrierer und kritische Infrastruktur, alles auf einmal.
Das gleiche Unternehmen produziert die Wurzel, berechnet das .com und finanziert seinen Aufseher
Die vier Rollen, die Verisign innerhalb des DNS gleichzeitig ausübt. Keine davon ist geheim; der Punkt ist, dass sie alle in demselben Unternehmen sind.
Root Zone Maintainer
Produziert die Wurzel
Wurzelbetreiber
Zwei der dreizehn Identitäten
Dominantregistrierung
Berechnet das .com und das .net
Größter Finanzier seines Aufsehers
Geschäftsjahr 2025 von ICANN
Die Information, die ich nicht erwartet hatte, ist, wie der Schiedsrichter finanziert wird. Im Geschäftsjahr 2025 erhielt ICANN Mittel in Höhe von 155,278,734.56 dólares, de los cuales VeriSign aportó 48,682,074.36 como registro de TLD legado, más otros conceptos menores, etwa 49,1 Millionen, was etwa 31,6% der operativen Finanzierung der Behörde ausmacht, die es überwachen soll, eine Berechnung, die ich auf Basis ihrer eigenen Zahlen durchgeführt habe. Das American Economic Liberties Project äußert sich noch kritischer – mit der Warnung, dass es sich um ein Policy-Briefing vom Juli 2024 handelt, ein Dokument der Antimonopol-Abogacía und kein neutraler Bericht –: Verisign ist "el monopolio designado por el gobierno" que "ha turboalimentado su rentabilidad mediante un acuerdo de renovación automática que en dos décadas ha aumentado 70% el precio del .com mientras los costos reales probablemente han caído" und weist darauf hin, dass ICANN "offensichtlich das öffentliche Interesse schützt, aber Verisign als größten Finanzier zählt". Es ist auch keine Option, es zu beenden: Der Vertrag hat eine vermutete Verlängerung und ICANN solo podría terminarlo si Verisign no subsana un incumplimiento fundamental y además desacata el fallo del árbitro o del tribunal.
Über die Root-Server sagte mein Entwurf: "12 Betreiber, 13 Identitäten, mehr als 1.500 physische Server". Die ersten beiden Zahlen sind korrekt, und die dritte Zahl ist zu niedrig: Das aktuelle Register der Betreiber-Vereinigung wies am 28. August 2026 2,004 instancias operativas de doce operadores independientes aus. Es lohnt sich, zu sehen, wer sie sind: Verisign (mit zwei Identitäten), USC-ISI, Cogent, die Universität von Maryland, NASA, ISC, die Defense Information Systems Agency, das Army Research Lab, Netnod, RIPE NCC, ICANN und WIDE Project. Neun von zwölf sind US-amerikanische Organisationen, und zwei gehören zum militärischen Apparat des Landes. ICANN selbst erkennt die Asymmetrie an: "doce organizaciones administran 13 identidades... por razones principalmente históricas, una organización administra dos". Auf dieser Root-Server-Ebene basieren 1,438 dominios de primer nivel vigentes al 28 de agosto de 2026.
Neun der zwölf Besitzer der Wurzel sind US-Amerikaner, zwei sind Militärs
Nationalität der zwölf Betreiber, die die dreizehn Identitäten der Wurzelzone des DNS unterstützen. Die neun US-Amerikaner sind Verisign (mit zwei Identitäten), USC-ISI, Cogent, die Universität von Maryland, NASA OCIO, ISC, die Defense Information Systems Agency, das Army Research Lab und ICANN; die letzten beiden sind Militärs.
Ver los datos
| Concepto | Valor |
|---|---|
| Vereinigte Staaten | 9 von 12 Betreibern |
| Schweden (Netnod) | 1 von 12 Betreibern |
| Niederlande (RIPE NCC) | 1 von 12 Betreibern |
| Japan (WIDE Project) | 1 von 12 Betreibern |
Zehn Jahre nach der Transition ist die meistzitierte Analyse über diese zwölf Betreiber, dass sie niemandem Rechenschaft schuldig sind. Es ist keine institutionelle Feststellung: Es ist das Urteil von Geoff Huston, dem leitenden Wissenschaftler von APNIC, der es so formuliert: "la dependencia del altruismo de un grupo selecto de entidades sin rendición de cuentas asociada para operar el núcleo del DNS es preocupante" und fügt hinzu, dass es in den letzten dreißig Jahren Regierungslücken gegeben hat, einschließlich undefinierter Verfahren zur Hinzufügung oder Entfernung von Betreibern. Die Reparatur ist noch im Entwurfsstadium: Die Arbeitsgruppe veröffentlichte ihr funktionales Modell im Februar 2026 und schlägt noch tres fases —Iniciación, Establecimiento, Gobernanza— antes de que exista una autoridad real, con la primera "intencionalmente limitada en alcance y autoridad" vor. Zu den Funktionen, die noch entworfen werden, gehört die Entfernung eines Root-Server-Betreibers, der nicht konform ist.
Zwei Daten, um zu schließen. Das System ist anfällig: Am 23. Dezember 2025 diez de las trece identidades raíz recibieron un ataque volumétrico que superó un terabit por segundo y duró poco menos de diez minutos. Und es hat eine reale politische Grenze, die 2022 getestet wurde: Als die Ukraine die Entkopplung der russischen Domains beantragte, antwortete ICANN, dass "fue construida para asegurar que internet funcione, no para que su rol de coordinación se use para impedir que funcione". Ich korrigiere also meine Tabelle zur Konzentration nach Schicht: Das Risiko des DNS liegt nicht darin, dass Washington einen Knopf drückt, der nicht mehr existiert. Es liegt darin, dass die physische Produktion der Root-Server, 45% der Domains der Welt und 31,6% der operativen Finanzierung des Regulierungsorgans in der gleichen Firma konzentriert sind, mit einem Vertrag, der alle acht Jahre automatisch verlängert wird.
Die Flaschenhals-Situation in Taiwan
Die Zahl, die ich im Entwurf am häufigsten über TSMC wiederholt habe – 72,3% des globalen Marktes für Gießereien im ersten Quartal 2026 – stellte sich als falsch heraus, und zwar um drei Zehntel und aus dem falschen Grund. Die ursprüngliche Pressemitteilung von TrendForce besagt 72% de cuota en 1T26, con ingresos de casi 35,860 millones de dólares y un alza de 6.3% trimestral, frente a Samsung en 6.5% y SMIC en 5.1%. Samsung und SMIC waren korrekt; die 72,3% wurden von jemandem in der Zitierkette erfunden. Im vorherigen Quartal war es tatsächlich 70.4% para TSMC. Und was mein Entwurf nicht sah, ist, dass die Kurve weiter anstieg: Counterpoint – das den Markt für reine Gießereien misst, mit einem anderen Nenner und einer anderen Methodik als TrendForce, und dessen 73% den 72% oben nicht widersprechen – berichtet für das zweite Quartal 2026 73% para TSMC "por segundo trimestre consecutivo, impulsado por la producción en masa de 2nm, el escalamiento de 3nm y la oferta ajustada…", con Samsung en 7% y SMIC en 5%. Im gesamten Jahr 2025 betrug der Anteil 69.9%, con ingresos de 122,540 millones de dólares. Abbildung 4 zeigt diese quartalsweise Serie, denn die Steigung ist wichtiger als das statische Bild: Die Konzentration wird nicht korrigiert, sondern vertieft, während die Welt Milliarden ausgibt, um sie zu korrigieren.
Der Anteil von TSMC wird nicht korrigiert: Er steigt
Quartalsanteil des Giessereimarktes vom vierten Quartal 2025 bis zum zweiten Quartal 2026: TSMC steigt von 70,4 % auf 73 %, während Samsung Foundry zwischen 7,1 % und 7 % schwankt. Im gesamten Jahr 2025 lag TSMC bei 69,9 %, und im zweiten Quartal 2026 lag sein Mix nach Knoten bei 3 % bei 2 nm, 30 % bei 3 nm, 33 % bei 5 nm und 11 % bei 7 nm, wobei die fortschrittlichen Technologien 77 % des Umsatzes aus Wafern ausmachten.
- TSMC
- Samsung Foundry
Ver los datos
| Quartal | TSMC | Samsung Foundry |
|---|---|---|
| 4. Quartal 2025 | 70.4 | 7.1 |
| 1. Quartal 2026 | 72 | 6.5 |
| 2. Quartal 2026 | 73 | 7 |
Über die Spitze sagte der Entwurf: "Mehr als 90% der globalen Kapazität in Knoten von 7 nm oder weniger". Die korrekte Formulierung, und die Quelle ist das US-Handelsministerium, ist geografisch und nicht korporativ: Taiwan konzentriert "más del 60% del ingreso global de fundición" y "más del 90% de la manufactura de chips de vanguardia", con una industria que generó más de 165,000 millones de dólares en 2024, alrededor del 20.7% del PIB del país. Die ORF, die dasselbe ITA-Handbuch zitiert – es handelt sich nicht um eine unabhängige Bestätigung –, wiederholt die Zahl und fügt hinzu, dass cuatro de las diez mayores fundidoras del mundo son taiwanesas. Die Ergebnisse des zweiten Quartals 2026 zeigen, woraus diese Dominanz besteht: 40,200 millones de dólares de ingreso, margen bruto de 67.7%, y 77% del ingreso de obleas en tecnologías de 7nm o menos.
Jetzt ist der Punkt, der mir am wichtigsten in diesem Abschnitt erscheint und den keine Pressemitteilung über "Arizona" gut darstellt. TSMC gab im März 2025 bekannt, dass su inversión total en Estados Unidos llegaría a 165,000 millones de dólares —tres fábricas nuevas, dos plantas de empaquetado avanzado y un centro de I+D—, "la mayor inversión extranjera directa individual en la historia de EE.UU.", und im Juli 2026 erweiterte es dies um 100,000 millones adicionales, hasta 265,000 millones y diez fábricas. Enorme Zahlen. Und dennoch sagte C.C. Wei in seinem Ergebnisbericht, dass, sobald der gesamte Plan abgeschlossen ist, alrededor del 30% de la capacidad de 2nm y más avanzada quedará en Arizona. 70 % der Spitzenproduktion würde immer noch auf der Insel bleiben. Zweihundertfünfundsechzig Milliarden Dollar, um weniger als ein Drittel zu bewegen.
Zweihundertfünfundsechzig Milliarden Dollar, um 30 % zu bewegen
Anteil der Kapazität von 2 nm und höheren Knoten, die in Arizona verbleiben, wenn der Plan von TSMC abgeschlossen ist, laut C.C. Wei am 17. Juli 2025. Die restlichen 70 % bleiben in Taiwan.
30 %
Kapazität von 2 nm und höher, die in Arizona verbleiben wird, wenn der Plan abgeschlossen ist
Ver los datos
| Indicador | Valor |
|---|---|
| Kapazität von 2 nm und höher, die in Arizona verbleiben wird, wenn der Plan abgeschlossen ist | 30 % |
Und das ist die Versprechung, nicht das, was geliefert wurde. Die ursprüngliche Mitteilung von Arizona im Dezember 2022 versprach unos 40,000 millones de dólares, la Fab 1 en N4 produciendo en 2024 y la Fab 2 en 3nm produciendo en 2026. Wir sind jetzt im August 2026 und das Einzige, was von Arizona in großem Umfang produziert wird, ist 4nm: el 3nm de la Fab 2 se apunta ahora al segundo semestre de 2027. Ein Jahr zu spät. In Japan wurde die zweite Fabrik in Kumamoto podría retrasarse hasta 18 meses, a 2029, por infraestructura local insuficiente incluida la congestión vial - ja, der Verkehr - und die Fab 1 wurde gestoppt tras el sismo del 28 de julio de 2026. In Deutschland, ESMC Dresden apunta a producción en 2027: heute wird noch nicht einmal eine Wafer produziert, und der geplante Knoten ist für die Automobilindustrie, nicht für die Spitzenproduktion. Währenddessen befindet sich die Kapazität von 2 nm, die es tatsächlich gibt, immer noch dort: múltiples fábricas en Hsinchu y Kaohsiung, hacia 100,000 obleas mensuales a finales de 2026, y aun así esa capacidad sigue siendo insuficiente para la demanda de NVIDIA, AMD, Intel y la automotriz. Alles auf der Insel.
Lassen Sie uns zum Teil des Entwurfs kommen, der am schlechtesten abschnitt, weil ich mich in drei aufeinanderfolgenden Dingen geirrt habe. Ich schrieb: "Mit der Schließung von Ormuz im März 2026 blieb TSMC mit 11 Tagen LNG-Reserven; das Helium verdoppelte sich nach einem Angriff auf katarische Einrichtungen, die ein Drittel des globalen Heliums liefern". Ich korrigiere Schritt für Schritt.
Erstens: Die 11 Tage sind nicht von TSMC und keine Folge der Schließung. Es handelt sich um die gesetzliche Sicherheitsreserve der gesamten Insel und sie besteht bereits seit vorher. Die Energieverwaltung des MOEA veröffentlicht die Tabelle: 7 días de existencias obligatorias de gas natural en 2019, 8 en 2022, 11 en 2025 y 14 en 2027. Die Zahl wird unabhängig vom Global Taiwan Institute, que estima que bajo bloqueo "las reservas de GNL de Taiwán durarían solo 11 días de uso normal" frente a más de 40 días de carbón, der AmCham de Taiwán, que compara esos 11 días con los 14 a 20 de Japón y Corea del Sur und einer Analyse basierend auf der Arbeit des CIER bestätigt, die den aufschlussreichsten normativen Kontrast hervorhebt: la ley taiwanesa exige 90 días de reserva de crudo —se reportaron 146 días en 2022— frente a 11 días legales de GNL; und den saisonalen Unterschied verdanke ich insbesondere Jong-Shun Chen, nicht dem CIER im Allgemeinen: im Sommer würde das Gas etwa sieben Tage reichen.
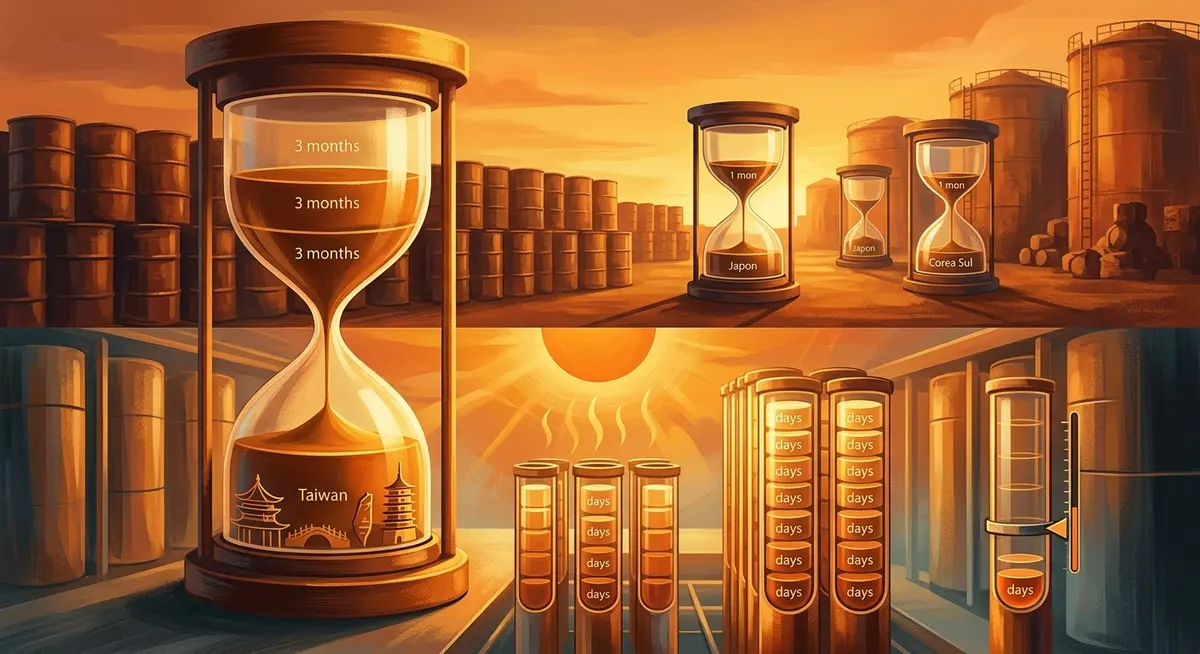
Das taiwanesische Gesetz verlangt neunzig Tage Öl und elf Tage Gas
Tage der Energievorräte, die Taiwan pro Kraftstoff hat oder haben muss, im Vergleich zu dem, was Japan und Südkorea an verflüssigtem Erdgas haben. Das Öl wird in Monaten und das LNG in Tagen gemessen: Im Sommer fällt der taiwanesischen Gasvorrat auf etwa sieben Tage.
Ver los datos
| Concepto | Valor (Tage) |
|---|---|
| Öl — gemeldeter Vorrat 2022 | 146 Tage |
| Öl — gesetzlich vorgeschriebener Mindestvorrat | 90 Tage |
| Kohle | 41 Tage |
| LNG — Japan und Südkorea | 14 bis 20 Tage |
| LNG — gesetzlicher Mindestvorrat von Taiwan 2025 | 11 Tage |
| LNG — Taiwan im Sommer | ≈ 7 Tage |
Zweitens: Die Schließung von Ormuz ist tatsächlich erfolgt und war schlimmer, als ich andeutete, aber sie ist nicht die Ursache für die 11 Tage. Der CSIS dokumentiert, dass die Straße, die transporta aproximadamente una cuarta parte de los flujos globales de petróleo, estuvo "efectivamente cerrado desde el 2 de marzo" tras ataques estadounidenses e israelíes a Irán, con cientos de tanqueros varados en el Golfo Pérsico, betroffen ist. Bezüglich der Auswirkungen auf Taiwan weist der Atlantic Council darauf hin, dass el gas pasó de ~17% de la generación eléctrica en 2006 a casi 48% en 2025, que Qatar aporta cerca de un tercio del GNL taiwanés y que la isla recibía más del 38% de su gas de Medio Oriente. Dort liegt mein dritter grober Fehler: Ich schrieb "37 % seines Netzes hängt von LNG aus dem Nahen Osten ab", wobei ich den Prozentsatz des importierten Gases mit dem des Stromnetzes verwechselte. Und das Helium: Ich fand keine verifizierten Daten über Helium oder einen Angriff auf katarische Heliumanlagen. Was existiert, ist das Drittel des LNG. 🔴 Die Heliuminformation ist komplett falsch.
Jetzt der Gegenpunkt, der durch Ehrlichkeit erforderlich ist: Die taiwanesischen Regierung bestreitet den gesamten Rahmen. Das MOEA antwortete am 24. März 2026, dass "no existe en absoluto una crisis de escasez de gas natural como reportan los medios extranjeros", que "Taiwán obtiene gas natural de 14 países" y que las existencias están por encima del mínimo legal. Im Mai erklärte es, dass "el suministro de gas seguirá seguro hasta septiembre", sin ofrecer cifra alternativa a los 11 días y con CPC comprando cargamentos spot. Beides kann gleichzeitig wahr sein: Es gab keinen Stromausfall, und die Polsterung bleibt bei 11 Tagen. Um es zu dimensionieren: TSMC verbraucht heute casi el 10% de la electricidad de la isla und könnte bis zu al 24% para 2030 erreichen.
Zwei weitere Dinge aus dem Entwurf, die nicht überlebt haben: Das "Szenario eines Blockades" mit Lieferungen, die über sechs Monate hinausgehen, und Preise, die 25-35 % höher sind, und die Information, dass die maritimen Risiken die Logistik von Halbleitern im Jahr 2026 um 15 % bis 22 % teurer gemacht hätten. Ich fand keine Quelle, die diese Behauptungen unterstützt, und streiche sie. Ein von jemandem modelliertes Szenario, den ich nicht identifizieren kann, ist kein Datum.
Und die größte numerische Korrektur in diesem Abschnitt: Der chinesische Big Fund. Ich schrieb: "Phase III: 344.000 Millionen Dollar". Es sind 344.000 Millionen Yuan: unos 47,500 millones de dólares, constituidos en mayo de 2024 según los reportes, con 19 accionistas estatales encabezados por el Ministerio de Finanzas. Ich irrte mich um einen Faktor von sieben, und das "Versprechen von einer Milliarde bis 2030" konnte ich auch nicht verifizieren, also streiche ich es. Das Interessante ist nicht die Größe, sondern die Richtung: Der Fonds hörte auf, Fabriken für reife Knoten zu finanzieren, und konzentriert sich jetzt auf "tres pilares clave: empaquetado avanzado e integración de IP, equipo y materiales de semiconductores, y chips de cómputo para IA". Sie kaufen die Werkzeuge, nicht die Fabriken. Dort ist der Fortschritt real, aber bescheiden: una empresa de Shanghái con respaldo estatal inició producción de bajo volumen de una herramienta DUV de inmersión doméstica, con meta de 5 unidades en 2026 y 20 en 2027, mientras un prototipo EUV existe sin producir chips. Fünf Maschinen pro Jahr im Vergleich zu den Dutzenden EUV-Systemen, die ASML jährlich liefert. Der Abstand bleibt enorm, aber die Richtung der Investitionen hat sich geändert, und das ist es, was man beobachten muss.
Das Gedächtniskartell, Version 2026
Von allen Abschnitten des Entwurfs war dies der, den ich für den stabilsten hielt, und es ist der, der die meisten Korrekturen erhalten hat. Ich beginne mit der elementarsten: der Aktennummer. Ich schrieb 3:26-cv-06345. Das Siegel des Gerichts in den 118 Seiten der Klage besagt "Case No. 5:26-cv-06345-NW". Der Fall wurde neu zugewiesen. Zweite Korrektur: Es sind nicht "17 Verbraucher". Es sind 17 namentlich genannte Kläger, und mindestens drei davon sind Unternehmen - Troy's Computers LLC, JB Tech Solutions LLC und Wastenotime Developments Performance Fabrications. Die Fachpresse hat es falsch dargestellt und ich habe es kopiert. Alegan que las tres empresas "redujeron deliberadamente la oferta de DRAM commodity bajo el pretexto de expandir la producción de HBM para IA" y piden daños triples.
Dritte Korrektur, und sie betrifft die Methode: Alles, was dem Aktenvermerk folgt, sind Behauptungen einer Partei, keine bewiesenen Tatsachen. Ich habe überprüft, dass die Transkriptionen buchstäblich genau sind - ich habe das PDF heruntergeladen und den Text extrahiert -, aber dass ein Zitat perfekt ist, macht die Anschuldigung nicht zu einer juristischen Wahrheit. Ich sage das im Voraus, weil der Entwurf mehrere dieser Zahlen als Feststellungen darstellte. Die Klage behauptet, "tres empresas —Samsung, SK Hynix y Micron— fabrican casi toda la oferta mundial, sumando juntas más del noventa por ciento del ingreso de DRAM" y que desde 2022 han fijado oferta y precios "con una conducta que no tiene sentido económico en ausencia de colusión", elevando el precio de la DRAM convencional aproximadamente 700% en cuatro años. Die arithmetische Kette ist spezifisch: 171.8% interanual al tercer trimestre de 2025, 50% más en el cuarto, y entre 93% y 98% trimestral en el primero de 2026, para un acumulado de ~697% desde 3T24 hasta 1T26. Mein Entwurf sagte "mehr als 450 % seit September 2025"; diese Zahl erscheint in keiner verifizierten Quelle und ich ersetze sie durch die Zahl aus dem Aktenvermerk, mit dem entsprechenden Hinweis auf eine Behauptung.
Was jedoch ein eigenes Leben außerhalb des schriftlichen Vorbringens der Partei hat, sind drei Dinge, und ich habe alle drei gegen primäre Quellen überprüft. Erstens: SK hynix berichtete im zweiten Quartal 2026 un margen operativo de 76%, con ingresos creciendo 257% y utilidad operativa 557% interanual. Ein Gewinnmargin von 76 % bei der Herstellung von Commodities ist an sich already eine Anomalie, die eine Erklärung verlangt. Zweitens: Im Dezember 2025, als die Verbraucherpreise historische Höchststände erreichten, gab Micron in einer eigenen Mitteilung bekannt, dass "ha tomado la difícil decisión de salir del negocio de consumo Crucial para mejorar el suministro y el soporte a nuestros clientes estratégicos más grandes en segmentos de mayor crecimiento", und schloss eine der bekanntesten Marken für Verbraucher-Speicher der Welt genau dann, als dieser Speicher teurer war als je zuvor. Die Klage unterstreicht das Offensichtliche: "una empresa compitiendo por la escasez habría usado Crucial para vender a esos precios".
Drittens, und das ist das seltsamste Datum der gesamten Untersuchung: Heute kostet der alte Chip mehr als der neue. Der Spot-Index von TrendForce, der am 28. August 2026 konsultiert wurde, gibt un promedio de 91.293 dólares para el DDR4 de 16Gb contra 53.933 para el DDR5 equivalente an: 69 % teurer als der, der ersetzt werden sollte - meine Zusammenfassung sagte 70 %, die Division ergibt 1,6928. Dies geschieht nachdem, laut dem Aktenvermerk, en 2024 Samsung y SK Hynix salieran del DDR3 y en 2025 las tres avisaran que retirarían la producción mainstream de DDR4, con los últimos embarques entre finales de 2025 y principios de 2026. Die Grafik 5 zeigt die vollständigen Bereiche, nicht nur die Durchschnittswerte, und dort ist die Falle zu sehen: Der DDR4-Bereich reicht von 42,30 bis 116,00 Dollar. Dieser verstreute Bereich bedeutet, dass der Durchschnittswert auf einem illiquiden Markt berechnet wird, und der Überpreis eines auslaufenden Produkts ist ein gewöhnliches Phänomen des letzten Kaufs, kein Beweis für eine Koordinierung. Es als "genau das, was eine koordinierte Einschränkung vorhersagt" zu lesen, ist die Interpretation der Kläger, kein neutraler Befund.
Der alte Chip ist teurer als der neue
Preisbereich für den 16-Gb-Speicherchip am 28. August 2026, vom Minimum bis zum Maximum. Der DDR4, die Generation, die der DDR5 ersetzen sollte, liegt im Durchschnitt bei 91,293 Dollar gegenüber 53,933 Dollar für den DDR5: ein Preisunterschied von 69 %.
DDR4 16Gb (2Gx8) 3200 — Durchschnitt 91,293 USD
42,30 USD→116,00 USD
DDR5 16Gb (2Gx8) 4800/5600 — Durchschnitt 53,933 USD
37,00 USD→68,00 USD
Ver los datos
| Concepto | Mindestpreis im Preisbereich | Höchstpreis im Preisbereich |
|---|---|---|
| DDR4 16Gb (2Gx8) 3200 — Durchschnitt 91,293 USD | 42,30 USD | 116,00 USD |
| DDR5 16Gb (2Gx8) 4800/5600 — Durchschnitt 53,933 USD | 37,00 USD | 68,00 USD |
Über die Marktanteile sagte mein Entwurf "Samsung 38-42 %, SK Hynix 29,5 %, Micron 23 %". Die tatsächlichen Zahlen von Counterpoint sind andere und schwanken stark: Im dritten Quartal 2025 waren es Samsung 33%, SK Hynix 33%, Micron 26%, CXMT 6% y Nanya 2%; sobre esos insumos, y suponiendo un reparto de 30/70 entre HBM y memoria convencional, la propia demanda calcula que las tres demandadas suman 88.5% del mercado de DRAM convencional - 88,5 % ist eine Berechnung des schriftlichen Vorbringens, keine Messung von Counterpoint; und im zweiten Quartal 2026 Samsung se amplió a 39%, SK hynix cayó a 26% desde 39% un año antes, y Micron quedó en 25% tras quintuplicar su ingreso de DRAM. Die vollständige quartalsweise Reihe zeigt zusätzlich, dass el mercado creció 80% trimestral y 260% interanual en el primer trimestre de 2026, y que CXMT pasó de 3% a 8% en cinco trimestres: Der chinesische Anteil wächst, obwohl er von einer kleinen Basis aus startet.
Der Thron des Speichers hat in sechs Quartalen den Besitzer gewechselt
Marktanteil von DRAM von Quartal zu Quartal, vom ersten Quartal 2025 bis zum zweiten Quartal 2026: SK hynix fällt von 36 % auf 26 % und Samsung steigt von 34 % auf 39 %, während Micron dort endet, wo es begonnen hat. Der Markt wuchs um 80 % quartalsweise und 260 % jährlich im ersten Quartal 2026.
- Samsung
- SK hynix
- Micron
Ver los datos
| Quartal | Samsung | SK hynix | Micron |
|---|---|---|---|
| 1. Quartal 2025 | 34 | 36 | 25 |
| 2. Quartal 2025 | 33 | 39 | 22 |
| 3. Quartal 2025 | 33 | 33 | 26 |
| 4. Quartal 2025 | 36 | 32 | 22 |
| 1. Quartal 2026 | 38 | 29 | 22 |
| 2. Quartal 2026 | 39 | 26 | 25 |
Die Klage berechnet außerdem einen Konzentrationsindex: 91.5% del ingreso reportado en 3T25 y un HHI de aproximadamente 2,868, "muy por encima del umbral de 1,800 que el DOJ y la FTC identifican como presuntivamente indicativo de un mercado altamente concentrado". Der Schwellenwert ist abgesichert - es ist der gleiche Standard wie in den Merger Guidelines von 2023, den ich bereits auf andere Weise in der Satellitensektion überprüft habe -, aber die Arithmetik von 2,868 funktioniert nicht allein: Die Summe der Quadrate, die die Klage selbst auflistet, ergibt 2,828, und um 2,868 zu erreichen, muss der gesamte Rest von 6,4 % als ein einzelnes Unternehmen behandelt werden. Ich veröffentliche dies als Berechnung der Klage, nicht als Tatsache.
Ein Detail meines Entwurfs, das ich vollständig zurückziehe: Ich schrieb, dass die Klage behauptet, die Unternehmen hätten Führungskräfte, die wegen des vorherigen Kartells verurteilt wurden, wieder eingestellt. Ich fand diese Behauptung in keiner der verifizierten Daten und werde sie nicht wiederholen. Was jedoch dokumentiert ist und ausreichend gravierend ist, ist der Vorfall: Zwischen 1998 und 2002 Samsung, Hynix y Micron participaron con otros fabricantes en una conspiración criminal para fijar precios de DRAM vendida a los grandes fabricantes de computadoras estadounidenses; Samsung se declaró culpable y pagó 300 millones de dólares, el predecesor de SK Hynix pagó 185 millones, las penas criminales totales superaron 730 millones y varios ejecutivos fueron a prisión. Micron participó pero evitó la multa al delatar la conspiración. Mein Entwurf sagte "mehr als 700 Millionen"; die Zahl des DOJ ist mehr als 730, und die ursprüngliche Mitteilung fügt hinzu, dass los fabricantes directamente afectados fueron Dell, Compaq, HP, Apple, IBM y Gateway. Europa schloss seinen eigenen Fall 2010 mit 331,273,800 euros de multa a diez productores, con Micron otra vez sin multa por haber revelado el cartel ab. Gleiches Muster, gleicher Informant, zwanzig Jahre später.
Was mich jetzt dazu zwingt, den Ton meines eigenen Entwurfs zu senken, der ursprünglich von einer Beschleunigung handelte, sind die Mitteilungen von TrendForce, die ich selbst zitierte und die das Gegenteil besagen. Im Januar 2026 lautete die Prognose 55 a 60% de alza trimestral en precios de contrato de DRAM convencional para el primer trimestre. Für das dritte Quartal sank die Prognose auf 13-18% trimestral, und der Titel der Analyse lautet wörtlich, dass die Gewinne moderat sind, weil die Konsumnachfrage nachlässt. Mehr noch: "los acuerdos de largo plazo topan los aumentos de precio", und mehrere US-amerikanische Cloud-Anbieter haben bereits mehrjährige Verträge unterzeichnet, die es den Herstellern unmöglich machen, die Preise zu erhöhen. Das widerspricht direkt der zentralen Behauptung in der Akte, dass los coreanos subieron 60-70% en un solo trimestre a Google y Microsoft mientras rechazaban los contratos plurianuales que esos clientes querían. Die Verträge, die die Nachfrage angeblich abgelehnt hat, existieren und funktionieren. Es widerlegt die These nicht – sie könnten sie vorher abgelehnt und später angenommen haben –, aber es wäre unehrlich, sie zu übergehen.
Die Nachfrage sagt Engpass; die Mitteilungen von TrendForce sagen Verlangsamung
Zeitraum für Zeitraum, was die Nachfrage über die Preiserhöhungen von DRAM behauptet, im Vergleich zu dem, was TrendForce in seinen eigenen Mitteilungen veröffentlichte. Der Konflikt ist der Punkt: die beiden Spalten erzählen nicht dieselbe Geschichte.
| Zeitraum | Was der Expedient behauptet | Was TrendForce veröffentlichte |
|---|---|---|
| 3. Quartal 2025 | +171,8 % jährlich | — |
| 4. Quartal 2025 | +50 % quartalsweise | — |
| 1. Quartal 2026 | 93-98 % quartalsweise | Prognose für Vertragspreise von +55-60 % quartalsweise |
| 3. Quartal 2026 | — | Prognose von +13-18 % quartalsweise, da die Konsumnachfrage nachlässt |
| Mehrjährige Verträge | Die Koreaner lehnten sie ab, während sie um 60-70 % für Google und Microsoft stiegen | Die Langfristverträge begrenzen die Preiserhöhungen und mehrere Cloud-Anbieter haben sie bereits unterzeichnet |
| Akku 3. Quartal 2024 bis 1. Quartal 2026 | ≈ 697 % | — |
Ver los datos
| Zeitraum | Was der Expedient behauptet | Was TrendForce veröffentlichte |
|---|---|---|
| 3. Quartal 2025 | +171,8 % jährlich | — |
| 4. Quartal 2025 | +50 % quartalsweise | — |
| 1. Quartal 2026 | 93-98 % quartalsweise | Prognose für Vertragspreise von +55-60 % quartalsweise |
| 3. Quartal 2026 | — | Prognose von +13-18 % quartalsweise, da die Konsumnachfrage nachlässt |
| Mehrjährige Verträge | Die Koreaner lehnten sie ab, während sie um 60-70 % für Google und Microsoft stiegen | Die Langfristverträge begrenzen die Preiserhöhungen und mehrere Cloud-Anbieter haben sie bereits unterzeichnet |
| Akku 3. Quartal 2024 bis 1. Quartal 2026 | ≈ 697 % | — |
Die Kosten für den Rest von uns sind jedoch real. Die Nachfrage dokumentiert, dass kits de 32 GB de DDR5 que costaban entre 100 y 200 dólares en octubre de 2025 arrancaban en unos 350 en enero de 2026; un kit de 64 GB pasó de unos 189 dólares en marzo de 2025 a unos 1,080 en marzo de 2026; CyberPowerPC avisó a sus clientes que subía precios porque sus costos de memoria habían subido 500% en meses, y Dell añadió entre 130 y 230 dólares a sus equipos comerciales con 32 GB. Mein Entwurf erwähnte Preiserhöhungen bei der PS5 und der Switch 2; ich fand keine verifizierten Daten für diese beiden und ziehe sie zurück, obwohl der Mechanismus der gleiche ist. IDC projiziert den aggregierten Effekt: contracción de 4.9% del mercado de PC con precios promedio subiendo 4-6% en el escenario moderado, y hasta 8.9% de caída con precios 6-8% arriba en el pesimista; en teléfonos de gama media "la memoria puede representar entre 15% y 20% del total de la lista de materiales".
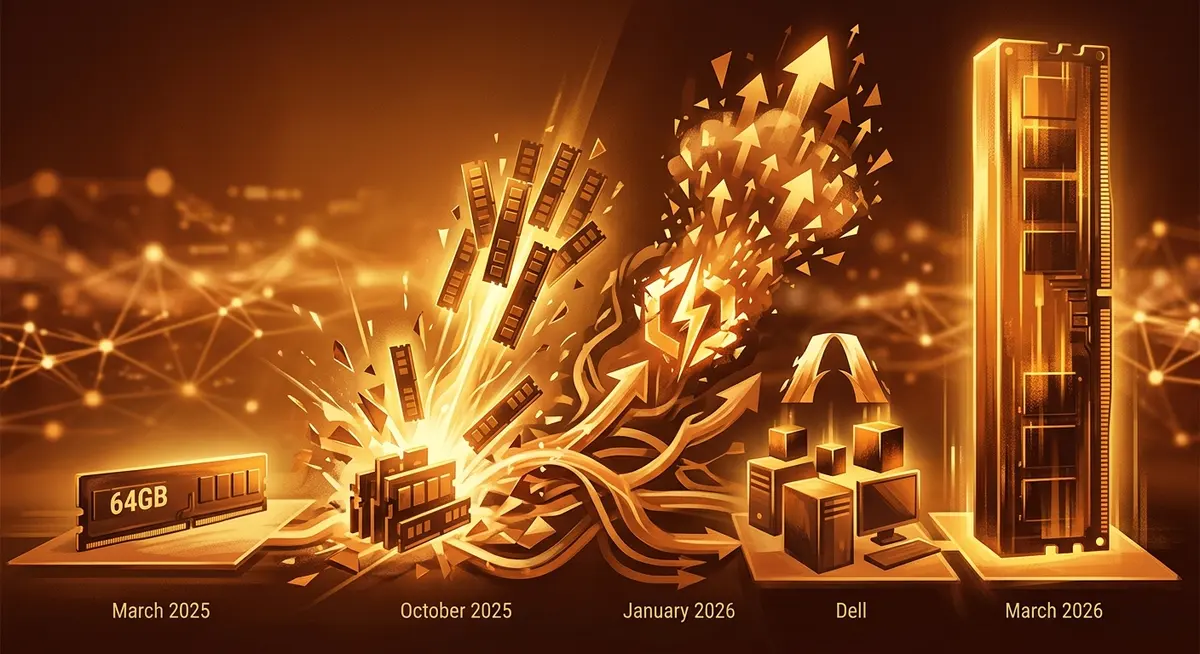
Das gleiche Kit von 64 GB: 189 Dollar im März, 1.080 ein Jahr später
Preis des gleichen Kits von 64 GB DDR5 in drei Zeitpunkten: März 2025, November 2025 und März 2026. Im gleichen Zeitraum stiegen die Kits von 32 GB von 100-200 Dollar im Oktober 2025 auf etwa 350 im Januar 2026, CyberPowerPC meldete Kosten für den Speicher um 500 % höher und Dell fügte seinen kommerziellen Geräten mit 32 GB zwischen 130 und 230 Dollar hinzu.
Ver los datos
| Concepto | Valor (USD) |
|---|---|
| März 2025 | ≈ 189 $ |
| November 2025 | mehr als 425 $ |
| März 2026 | ≈ 1.080 $ |
Wie hoch ist die Wahrscheinlichkeit, dass die Nachfrage Erfolg hat? Weniger als die, die die Empörung nahelegt. Der neunte Circuit selbst bestätigte 2022 die Abweisung einer fast identischen Antimonopolklage gegen Hersteller von DRAM, mit der Begründung, dass quienes se apoyan en conducta paralela deben alegar "algún realce fáctico adicional" que sitúe ese paralelismo en un contexto que sugiera un acuerdo previo, y que ocho factores plus considerados uno por uno y en conjunto no bastaron. Das ist der Präzedenzfall, den die Kläger überwinden müssen. Die Unternehmen haben bereits Stellung bezogen: Micron erklärte, dass "competimos vigorosamente, con justicia y cumpliendo todas las leyes aplicables dondequiera que hacemos negocios; nos defenderemos de estas acusaciones", und die Verteidiger von Samsung – O'Melveny & Myers, mit Ian Simmons und Brian P. Quinn an der Spitze – einigten sich mit den Klägern auf un plazo hasta el 2 de septiembre de 2026 para contestar o pedir la desestimación. Das bedeutet: Innerhalb von vier Tagen werden wir wissen, ob dieser Fall Erfolg hat oder das Schicksal des vorherigen wiederholt. Ich würde nicht gegen das Haus wetten.
Die Elektronen kommen nicht mit der Pressemitteilung
Von allen Schichten, die ich überprüft habe, ist dies die, bei der ich mich am meisten geirrt habe. Ich hatte notiert, dass die Rechenzentren von 485 TWh im Jahr 2025 auf "950 oder 1.000 TWh" im Jahr 2030 ansteigen. Die erste Zahl ist korrekt, die zweite nicht: Die Internationale Energieagentur sagt 950 TWh, ohne einen Bereich anzugeben, und fügt die Zahl hinzu, die wirklich wichtig ist, 🟢 etwa 3 % der weltweiten Stromnachfrage für dieses Datum IEA: 485→950 TWh a 2030. Die "1.000" habe ich selbst aufgerundet, und aufzurunden in einem Artikel über die Frage, ob wir das systemische Risiko übertrieben darstellen oder nicht, ist genau die Sünde, die ich vermeiden wollte.
Das Bild eines Jahres ist schärfer als die Prognose für fünf Jahre: Die globale Nachfrage an Rechenzentrumsleistung stieg 2025 um 17 % und der spezifische Anteil der künstlichen Intelligenz schoss um 50 % in die Höhe IEA: +17% total, +50% IA en 2025. Die Basislinie: 415 TWh im Jahr 2024, nahe dem 1,5 % des globalen Stromverbrauchs; die Vereinigten Staaten kommen bis 2030 auf etwa 240 TWh hinzu – eine Steigerung von 130 % – und zusammen mit China erklären sie fast 80 % des globalen Wachstums; der pro-Kopf-Verbrauch steigt von 540 kWh auf über 1.200 kWh am Ende des Jahrzehnts IEA 2025: línea base 415 TWh y per cápita EE.UU..
Der Stromverbrauch der Rechenzentren, 2024-2030
Elektrizität, die von den Rechenzentren der Welt verbraucht wird, in Terawattstunden: 415 im Jahr 2024, 485 im Jahr 2025 und 950 für 2030 prognostiziert. Ihr Anteil am globalen Stromverbrauch steigt von 1,5 % auf etwa 3 %, und das Wachstum im Jahr 2025 betrug 17 % insgesamt und 50 % im Bereich Künstliche Intelligenz.
- Stromverbrauch der Rechenzentren (TWh)
Ver los datos
| Jahr | Stromverbrauch der Rechenzentren (TWh) |
|---|---|
| 2024 | 415 |
| 2025 | 485 |
| 2030 | 950 |
Jetzt die Entdeckung. Ich schrieb diesen Abschnitt, als ob das Problem darin bestünde, mehr Strom zu erzeugen. Das ist es nicht: Das Problem ist <em>die Verbindung</em>. Die IEA sagt es mit aller Deutlichkeit – ein Anstieg von 70 % bei den Bestellungen von Gasturbinen im Jahr 2025 deckte die Engpässe in der Energieversorgungskette auf, der Projektbestand spannt die Planungs- und Regulierungssysteme und "nicht alle Projekte werden realisiert" IEA: cuellos de botella y "not all projects". Die Fristen sind von einer anderen Zeit: zwei bis drei Jahre, um ein Kabel zu bekommen, bis zu vier für einen großen Leistungstransformator, mehr als fünf für ein Gleichstromkabel; das Kabel hat seinen Preis seit 2019 fast verdoppelt und die Transformatorpreise sind um etwa 75 % gestiegen, während 1.650 GW an Solar- und Windenergie in einem fortgeschrittenen Stadium auf die Verbindung warten IEA: plazos y precios de cables y transformadores. In den Vereinigten Staaten sind die Details schlimmer: 🟡 128 Wochen für einen Leistungstransformator, 144 für ein GSU, bei einer GSU-Nachfrage, die 274 % über dem Stand von 2019 liegt, und einem geschätzten Defizit von 30 % POWER: 128/144 semanas y precios de transformadores. Zwei Jahre und ein halbes Jahr Wartezeit auf ein Stück Eisen mit Kupfer darin: Das ist die tatsächliche Geschwindigkeitsbegrenzung der künstlichen Intelligenz, nicht die GPU.
Die Geschwindigkeitsbegrenzung der künstlichen Intelligenz wird in Wartezeiten von Wochen für einen Transformator gemessen
Lieferzeiten für schwere elektrische Ausrüstung in Wochen. Ein Gleichstromkabel benötigt mehr als fünf Jahre und ein großer Leistungstransformator bis zu vier Jahre; außerdem kosten die Kabel fast doppelt so viel wie 2019 und die Transformatorpreise sind um etwa 75 % gestiegen.
Ver los datos
| Concepto | Valor (Wochen) |
|---|---|
| Gleichstromkabel | mehr als 260 Wochen |
| Großer Leistungstransformator | bis zu 208 Wochen |
| Kabel | 104 bis 156 Wochen |
| Transformator (GSU) in den USA | 144 Wochen |
| Leistungstransformator in den USA | 128 Wochen |
| Schaltgerät (2T25) | 44 Wochen |
<strong>Pflichtkorrektur.</strong> Der Entwurf enthielt einen ganzen Absatz über den Rückstand an Turbinen von GE Vernova - 116 GW im zweiten Quartal 2026, Ziel von 125 GW, Lieferungen bis 2031, plus 69 GW von Siemens Energy -. Die Überprüfung hat dies komplett fallen gelassen: Die Quelle, die ich verwendet habe, stammt aus dem ersten Quartal und sagt etwas anderes (100 GW unter Vertrag, 44 GW Turbinen-Rückstand, Einschränkungen in den Jahren 2029-2030) und erwähnt weder Siemens noch Mitsubishi. Ich habe es entfernt; die 70-prozentige Steigerung der Bestellungen, die die AIE dokumentiert, unterstützt das Argument, ohne Zahlen zu erfinden.
Wo dies aufhört, Ingenieurwesen zu sein, und zu einer Kostenverteilung wird, sind die Kapazitätsauktionen. Die Rechenzentren erklären 6,3 Milliarden Dollar - 38 % - der 16,4 Milliarden Dollar an Gebühren in der letzten Auktion von PJM und 29,4 Milliarden - 46 % - der letzten vier; die Zuweisung erfolgt durch den unabhängigen Marktbeobachter Joseph Bowring PJM: 38% y 46% de cargos por data centers. Diese Auktion ist von 2,2 Milliarden Dollar in den Jahren 2024-25 auf 16,4 Milliarden Dollar in den Jahren 2027-28 gestiegen; die Anträge von CenterPoint in Houston sind von 1 GW auf 25 GW in zwölf Monaten gesprungen; Exelon berechnet, dass nur 22 % seines Portfolios von 65 GW realisiert werden, mit Einzelhandelspreisen, die 8,25 % höher sind als national und 19,35 % in Virginia POWER: subasta PJM, CenterPoint, Exelon 22%.
Diese 22 % sind der Schlüssel. In Texas werden mehr als 233 GW an Großlastanträgen bewertet, von denen über 70 % von Rechenzentren stammen, und die Vizepräsidentin von ERCOT hat es besser zusammengefasst als jeder Analyst: "we have outgrown the process that was established for reviewing these large loads" ERCOT: 233 GW de cola de gran carga. Auf der Seite der Stromerzeugung schloss die nationale Warteliste 2025 mit 2.061 GW aktiven Projekten, 10 % weniger als 2024 aufgrund massiver Stilllegungen LBNL Queued Up 2026: 2,061 GW en cola. Und Wood Mackenzie schätzt, dass die Netze letztendlich dazu verpflichtet sein werden, etwa 298 GW von den 1.066 GW beantragten Projekten zu bedienen: Zwei Drittel der angekündigten Nachfrage sind nur Rauch, doppelte Anträge desselben Entwicklers in verschiedenen Gebieten 298 de 1,066 GW: la carga que no se construirá.
Zwei Drittel der angekündigten Stromnachfrage werden nie gebaut
Gigawatt, die für Rechenzentren in den USA beantragt oder angekündigt wurden, im Vergleich zu denen, die tatsächlich realisiert werden, in drei verschiedenen Portfolios. Wood Mackenzie berechnet, dass von 1.066 GW, die von Rechenzentren in den USA beantragt wurden, nur etwa 298 GW realisiert werden, und Exelon schätzt, dass nur 22 % ihres Portfolios bis 2040 tatsächlich gebaut werden.
Rechenzentren in den USA (Wood Mackenzie)
1.066 GW→≈ 298 GW
Exelons Portfolio bis 2040
65 GW→≈ 14,3 GW (22 %)
Warteschlange für die Netzverbindung von Erzeugern in den USA
≈ 2.600 GW Aktive (Ende 2023)→2.061 GW (Ende 2025)
Ver los datos
| Concepto | Beantragt oder angekündigt | Was realisiert wird |
|---|---|---|
| Rechenzentren in den USA (Wood Mackenzie) | 1.066 GW | ≈ 298 GW |
| Exelons Portfolio bis 2040 | 65 GW | ≈ 14,3 GW (22 %) |
| Warteschlange für die Netzverbindung von Erzeugern in den USA | ≈ 2.600 GW Aktive (Ende 2023) | 2.061 GW (Ende 2025) |
Die zweite große Korrektur betrifft die Kernenergie, und das ist die, die mir am meisten wehgetan hat. Vergleichen Sie in der Tabelle die Spalte der Ankündigung mit der der tatsächlichen Fertigstellung.
Die Kernenergie-Abkommen der Hypeskaler: das Angekündigte gegen das Verbundene
Die fünf Kernenergie-Abkommen der großen Cloud-Betreiber, mit der angekündigten Kapazität neben dem tatsächlichen Stand im August 2026. Die Spalte, die zählt, ist die letzte: wie viel neue Elektrizität tatsächlich ins Netz gelangt.
| Abkommen | Angekündigte Kapazität | Tatsächlicher Stand im August 2026 | Neue Energie ins Netz? |
|---|---|---|---|
| Microsoft — Crane / Three Mile Island | — | — | — |
| Amazon — X-energy, Projekt Cascade | 960 MWe | Die 960 MWe sind die maximale theoretische Option; der Bau beginnt nicht vor dem Ende des Jahrzehnts | Nein |
| Google — Kairos, Hermes 2 | Bis zu 50 MW für TVA | Erster Spatenstich im April 2026 | Noch nicht |
| Meta — TerraPower, Oklo und Vistra | Bis zu 6,6 GW bis 2035 | Von diesen 6,6 GW sind 2,1 GW bestehende Kraftwerke, denen nur die Lebensdauer verlängert wird | Teilweise: 2,1 GW sind keine neue Kapazität |
| Meta — Constellation, Clinton | 1.121 MW ab Juni 2027 | Von den 1.121 MW sind nur 30 MW neue Kapazität durch Upgrades | Nur 30 MW |
Ver los datos
| Abkommen | Angekündigte Kapazität | Tatsächlicher Stand im August 2026 | Neue Energie ins Netz? |
|---|---|---|---|
| Microsoft — Crane / Three Mile Island | — | — | — |
| Amazon — X-energy, Projekt Cascade | 960 MWe | Die 960 MWe sind die maximale theoretische Option; der Bau beginnt nicht vor dem Ende des Jahrzehnts | Nein |
| Google — Kairos, Hermes 2 | Bis zu 50 MW für TVA | Erster Spatenstich im April 2026 | Noch nicht |
| Meta — TerraPower, Oklo und Vistra | Bis zu 6,6 GW bis 2035 | Von diesen 6,6 GW sind 2,1 GW bestehende Kraftwerke, denen nur die Lebensdauer verlängert wird | Teilweise: 2,1 GW sind keine neue Kapazität |
| Meta — Constellation, Clinton | 1.121 MW ab Juni 2027 | Von den 1.121 MW sind nur 30 MW neue Kapazität durch Upgrades | Nur 30 MW |
Microsoft: Der Reaktor von Three Mile Island, der in Crane umbenannt wurde, hat immer noch keine Lizenz; die NRC entscheidet im Mai 2027, und der Start wird für nach Juni desselben Jahres erwartet, ohne festes Datum für die Inbetriebnahme Crane/TMI: licencia esperada mayo 2027. Amazon: Das Projekt Cascade mit X-energy umfasst vier Einheiten und 320 MW, mit der Option auf zwölf und 960 MWe, und der Bau beginnt nicht vor dem Ende des Jahrzehnts Amazon/X-energy: construcción al final de la década. Hier liegt der Ursprung eines meiner Fehler: Ich hatte "Amazon 2024: Rechenzentrum von 960 MW". Diese 960 MWe sind die maximal mögliche theoretische Option für ein Projekt, das noch keinen Stein gesetzt hat. Google: Der erste Spatenstich für Hermes 2 erfolgte im April 2026 und wird bis zu 50 Megawatt an TVA liefern Kairos Hermes 2: hasta 50 MW a TVA; die "sieben SMR bis 2030" aus dem Entwurf konnte ich nicht belegen. Meta ist das, was am nächsten an dem Versprochenen kommt, aber es bleibt immer noch eine Ankündigung und keine Lieferung: Bis zu 6,6 GW für 2035 zwischen TerraPower, Oklo und Vistra, alles für PJM, und 2,1 dieser Gigawatt sind Kraftwerke, die bereits existieren und denen Vistra nur die Lebensdauer verlängert Meta: hasta 6.6 GW nucleares para 2035. Das einzige Abkommen mit einem laufenden Reaktor und einem nahen Datum ist Constellation-Meta: 1.121 MW ab Juni 2027, und es fügt nur 30 MW neue Leistung durch Upgrades hinzu: Es bewahrt lediglich ein Kraftwerk, das geschlossen werden sollte Constellation-Meta: 1,121 MW desde junio 2027.
Es fehlt das Wasser, das im Entwurf nicht einmal angesprochen wurde. Google verbrauchte 2025 41 Millionen Kubikmeter, 34 % mehr als 2024, und ersetzte damit fast 78 % seines Süßwasserverbrauchs Google 2026: 41 millones de m³ de agua, +34%, bei einem Gesamtstromverbrauch von 43,6 TWh - 42,4 TWh für Rechenzentren gegenüber 30,6 TWh im Vorjahr, fast 39 % mehr Google 2026: 43.6 TWh totales, 42.4 TWh en data centers. Microsoft meldet 37 TWh in seinem Geschäftsjahr 2025 gegenüber 10,8 TWh im Jahr 2020 - mehr als das Dreifache in fünf Jahren - und 8.170 Megaliter Wasser, von denen 48 % in Gebieten mit Wasserknappheit verbraucht werden Microsoft FY25: 37 TWh y 48% del agua en estrés hídrico.
Und hier ändert sich die These. Wenn etwas diese Expansion bremst, dann ist es nicht ein Vertrag oder ein globaler Regulator: Es sind die Gemeinderäte. Mindestens 75 Projekte im Wert von etwa 130.000 Millionen Dollar wurden allein im ersten Quartal 2026 blockiert oder verzögert - so viele wie im gesamten Jahr 2025 -, die Oppositionsgruppen haben sich mehr als verdoppelt und erreichen nun 49 Bundesstaaten, es wurden über 300 staatliche Initiativen in sechs Wochen vorgestellt und Maine lag nur einen Voto von dem ersten Verbot des Landes entfernt Data Center Watch: 75 proyectos, 130 mil MDD en 1T26. Nicht einmal das Flaggschiff-Projekt bleibt verschont: Oracle und OpenAI haben im März 2026 die Erweiterung von 600 MW von Stargate in Abilene aufgegeben Stargate Abilene: cancelación de 600 MW. Die nächste Sache zu einer sorgfältigen Überwachung kam von der FERC, die im Dezember 2025 die Tarife von PJM für ungerecht und unvernünftig erklärte, da sie keine Regeln für die gemeinsame Nutzung von Ressourcen hatte, und ihnen den Auftrag erteilte, drei neue Dienste zu schaffen FERC 193 FERC ¶ 61,217: PJM sin reglas de co-ubicación. Ein Tarifstreit erwies sich als das nächste, was einem Zentralbank-ähnlichen System in dieser Schicht entspricht.
Die 63%, die existieren, und die 24,9%, die uns noch mehr Angst machen sollten
In der Tabelle des Entwurfs habe ich "Öffentliche Cloud / CDN: AWS + Azure + GCP + Cloudflare, 63% kombiniert" geschrieben. Das ist falsch aufgebaut: Es mischt zwei Schichten, die sich unterschiedlich verhalten, in einer Zelle. Die 63% beziehen sich auf die drei Hyperscaler allein - Amazon 28%, Microsoft 20%, Google 15% im zweiten Quartal 2026 - auf einem Markt von 143,4 Milliarden Dollar pro Quartal, mit Einnahmen von zwölf Monaten über 500 Milliarden Dollar und 43% Wachstum im Vergleich zum Vorjahr, das höchste in acht Jahren Synergy Research Group (primaria). Ein Quartal zuvor waren es 28/21/14 auf 128,6 Milliarden Dollar und 35% Wachstum Synergy Research Group (primaria). Das Bemerkenswerte ist nicht, dass sich der Anteil um einen Punkt bewegt: Es ist, dass der Markt in drei Monaten acht Punkte an Wachstumsrate gewonnen hat. Er konzentriert sich, während er wächst.
Unter den Einnahmen liegt der Anteil an "Eisenerz", der entscheidet, was passiert, wenn etwas zusammenbricht: Die drei konzentrieren 🟢 57% der gesamten Hyperscale-Kapazität der Welt, zwanzig staatliche oder metropolitanische Märkte konzentrieren 60% der gesamten globalen Kapazität - nicht des 57% der drei - und nur Virginia del Norte und Peking machen zusammen 17% aus. Von diesen zwanzig Märkten liegen fünfzehn in den Vereinigten Staaten und <em>ein</em> in Europa Synergy Research Group (primaria). Wenn wir später die europäischen Parlamente diskutieren hören, wie sie aussteigen können, ist es ratsam, sich daran zu erinnern: Es ist kein Problem der Verträge, sondern der Geographie des Betons.
Und dann gibt es noch Cloudflare, die Zelle, die ich am schlechtesten verstanden habe. Es ist kein vierter Hyperscaler: Es ist eine andere Schicht, mit viel höherer Konzentration. Es steht vor 24,9% aller Websites der Welt, also 84,5% des Reverse-Proxy-Marktes; der zweite ist Amazon CloudFront mit 1,7% der Websites und 5,7% des Segments, gefolgt von Fastly (0,9%), DDoS-Guard und Akamai (0,7% jeder) W3Techs (primaria, panel propio). Vierundachtzig gegen fünf. Im autoritativen DNS wiederholt sich das Muster sanfter: Cloudflare 18,1%, GoDaddy 9,9%, Hostinger 4,5% W3Techs (primaria, panel propio). Über die andere Schicht des DNS hinterlasse ich eine Warnung: Die Überprüfung des Winkels der Namensverwaltung hat das, was ich im Entwurf behauptet hatte - dass das US-Handelsministerium die Änderungen in der Root-Zone weiterhin genehmigt - zu Fall gebracht. Das endete mit der Übergabe der IANA am 1. Oktober 2016, und der entsprechende Abschnitt behandelt es ausführlich. Autorität über die Namen und Konzentration des Namensdienstes sind verschiedene Dinge; ich habe sie vermischt.
Vierundachtzig zu fünf: die Schicht, die fast niemand beachtet
Aufteilung des Reverse-Proxy-Marktes zum 28. August 2026 laut W3Techs-Panel. Cloudflare liegt vor 24,9 % aller Webseiten der Welt, und das, obwohl 70,6 % der Webseiten keinen Reverse-Proxy verwenden. Der Block "Rest" ist der verbleibende Anteil bis 100 % der fünf veröffentlichten Quoten. Im autoritativen DNS ist das Bild viel weniger konzentriert: Cloudflare 18,1 %, GoDaddy 9,9 %, Hostinger 4,5 %.
Ver los datos
| Concepto | Valor |
|---|---|
| Cloudflare | 84,5 % |
| Amazon CloudFront | 5,7 % |
| Fastly | 3,1 % |
| DDoS-Guard | 2,5 % |
| Akamai | 2,3 % |
| Rest | 1,9 % |
Die formale Messung bestätigt die Intuition: Der Herfindahl-Hirschman-Index des CDN-Marktes stieg von 2.448 auf 3.410 seit Juni 2021 unter den 10.000 meistbesuchten Websites - über 2.500 wird bereits als hohe Konzentration betrachtet, und die Merger-Richtlinien von DOJ und FTC von 2023 senkten diesen Schwellenwert auf 1.800 - und die Internet Society warnt, dass die drei größten Anbieter in jeder Kategorie 50-70% aller Websites beeinträchtigen können Internet Society Pulse (secundaria confiable). Ich korrigiere auch durch Auslassung: Ich hatte diesem Layer einen Index von 7 gegeben und mit diesen Zahlen bleibt er zu kurz. Und eine Korrektur der Hygiene: Der Entwurf behauptete die Skala von Cloudflare mit Zahlen eines SEO-Statistik-Aggregators - "mehr als 20% des globalen Traffics", "41,88 Millionen Websites" -. Die Überprüfung hat sie alle zu Fall gebracht: Website ohne Methodik oder primäre Quelle, die zurückverfolgt werden kann. Ich habe sie durch W3Techs ersetzt.
Das Thermometer des CDN zeigt 3,410 an; die Alarmglocke des DOJ ertönt bei 1,800
Der Herfindahl-Hirschman-Index des CDN-Marktes unter den 10.000 meistbesuchten Websites ist von 2.448 im Juni 2021 auf 3.410 gestiegen. Die Merger-Richtlinien von 2023 des DOJ und der FTC haben die Schwelle für einen hoch konzentrierten Markt auf 1.800 herabgesetzt, von den 2.500, die die Quelle selbst nennt. Die Skala reicht bis 10.000, da dies der maximal mögliche Wert des Index ist. Die Internet Society warnt, dass die drei größten Anbieter in jeder Kategorie 50-70% aller Websites beeinflussen können.
3,410
HHI des CDN-Marktes unter den 10.000 meistbesuchten Websites
Ver los datos
| Indicador | Valor |
|---|---|
| HHI des CDN-Marktes unter den 10.000 meistbesuchten Websites | 3,410 |
Zwölf Monate Rückgang in der unsichtbaren Schicht (Juli 2025 - Januar 2026)
Fünf aufeinanderfolgende Vorfälle in der Infrastruktur, die fast niemand beachtet. Keiner davon war ein Angriff: alle kamen aus dem eigenen Haus, und im Fall von Venezuela kommt Cloudflare zu dem Schluss, dass es wahrscheinlich ein Unfall war.
- 14. Juli 2025Der öffentliche Resolver 1.1.1.1 von Cloudflare ist 62 Minuten lang nicht verfügbar.
- 19.-20. Oktober 2025Ein DNS-Fehler in DynamoDB bringt AWS-Dienste über zwei Tage zum Stillstand.
- 18. November 2025Cloudflare: Das Bot Management funktioniert nicht von 11:20 bis 17:06 UTC.
- 2. Januar 2026Routenleck von CANTV in Venezuela; Cloudflare kommt zu dem Schluss, dass es wahrscheinlich ein Unfall war.
- 22. Januar 2026Routenleck von Cloudflare aus Miami, 25 Minuten.
Ver los datos
| Año | Hecho |
|---|---|
| 14. Juli 2025 | Der öffentliche Resolver 1.1.1.1 von Cloudflare ist 62 Minuten lang nicht verfügbar. |
| 19.-20. Oktober 2025 | Ein DNS-Fehler in DynamoDB bringt AWS-Dienste über zwei Tage zum Stillstand. |
| 18. November 2025 | Cloudflare: Das Bot Management funktioniert nicht von 11:20 bis 17:06 UTC. |
| 2. Januar 2026 | Routenleck von CANTV in Venezuela; Cloudflare kommt zu dem Schluss, dass es wahrscheinlich ein Unfall war. |
| 22. Januar 2026 | Routenleck von Cloudflare aus Miami, 25 Minuten. |
Warum ist das wichtig? Weil ich das Jahr dokumentiert habe. Am 19. Oktober 2025 brach AWS wegen dessen, was ihr eigenes Postmortem als "eine latente Race-Bedingung im DynamoDB-DNS-Management-System bezeichnet, die zu einem falschen leeren DNS-Eintrag für den regionalen Endpunkt des Dienstes führte". Ein leerer DNS-Eintrag, der sich auf Lambda, ECS, EKS, Fargate, Connect, STS, IAM-Authentifizierung und Redshift ausbreitete Amazon Web Services (primaria). Ein Monat später traf es Cloudflare: Eine Änderung der Datenbankberechtigungen führte dazu, dass eine Abfrage doppelte Metadaten zurückgab und die Features-Datei von Bot Management "verdoppelte", wodurch ein harter Grenzwert von 200 überschritten wurde; CDN, Sicherheit, Turnstile, Workers KV, das Panel, Access und E-Mail-Sicherheit waren fast sechs Stunden lang offline, und das Unternehmen schrieb es ohne Umschweife: "ein Ausfall wie dieser ist inakzeptabel" Cloudflare (primaria).
Keiner davon war ein Angriff, und von den nächsten drei gibt es auch keine Anzeichen dafür, dass es sich um Angriffe handelte. Am 14. Juli 2025 war der Resolver 1.1.1.1 62 Minuten lang offline, weil ein Konfigurationsfehler seine Präfixe mit einer Pre-Production-Topologie verband; als 1.1.1.0/24 zurückgezogen wurde, kündigte Tata Communications dies an, obwohl diese Übernahme nicht die Ursache war Cloudflare (primaria). Am 22. Januar 2026 führte eine zu permissive Exportrichtlinie in einem Router in Miami dazu, dass Cloudflare 25 Minuten lang Präfixe filterte und auf dem Höhepunkt etwa 12 Gbps ablehnte Cloudflare (primaria). Und am 2. Januar übernahm CANTV Routen von Sparkle und verteilte sie an V.tal GlobeNet in einem "Hairpin"-Leck; die Diagnose lautet, dass der Betreiber "unzureichende Routing-Export- und Importrichtlinien" hat und dass es wahrscheinlich - so schreibt Cloudflare im Konjunktiv - ein Unfall war, mit dem Detail, das mich kalt ließ: "seit Beginn des Dezembers allein gab es elf Route-Leck-Ereignisse, bei denen AS8048 der Leaker war" Cloudflare (primaria). Hier kommt der Gegenpunkt, denn wenn nicht, ist das Alarmismus: Doug Madory behauptet, dass viele gemeldete Lecks "ephemere Lecks" sind, die nur während der Konvergenz existieren - in seinen Beispielen von 2026 wurde keine Nachricht länger als ein oder zwei Sekunden weitergeleitet - und dass die automatisierte Erkennung die Zählung aufbläst, indem sie jede Nachricht einzeln markiert Madory / Kentik en APNIC Blog (secundaria confiable). Nicht jeder Schauer ist ein Erdbeben.
Die Verteidigung heißt RPKI und geht nur zur Hälfte: von den beobachteten Präfixen sind 45,38 % gültig, 1,29 % ungültig und 53,33 % einfach unbekannt Cloudflare Radar (primaria, panel en vivo). Der Datenverkehr, der zu gültigen Routen geleitet wird, stieg von 56,4 % auf 62,5 %, und der Grund ist aufschlussreich: die meisten Datenverkehrsströme gehen zu signierten Routen, obwohl nur etwa vier von zehn Routen signiert sind (43,2 % bei IPv4 und 45,2 % bei IPv6 zum Zeitpunkt der Messung), weil die großen Inhaltsanbieter bereits ihre Bereitstellung abgeschlossen haben Kentik (secundaria confiable). Übersetzung: Die Sicherheit der Routing-Verteilung konzentriert sich auch. Eine Studie von Tsinghua, die mehr als 200 ungültige Präfixe über mehr als 1.600 ASes maß, fand heraus, dass nur etwa 27 % fast vollständigen Schutz erreichen und 30,4 % permissive Haltungen einnehmen; unter den Tier-1-Anbietern filtert Deutsche Telekom 99,1 % und AT&T 98,7 %, aber Level 3 leitet den Datenverkehr in mehr als der Hälfte der Fälle an ungültige Ursprünge weiter Tian et al., Universidad de Tsinghua (preprint arXiv). Die FCC versuchte, dies zu regulieren: Sie würde von neun großen Anbietern vertrauliche Pläne für die Verwaltung von BGP-Risiken mit Zielen und quartalsweisen Berichten verlangen FCC, Estados Unidos (primaria). Die gleiche Logik von "wer gewinnt, gewinnt fast alles" erscheint auch bei den Austauschpunkten: Akamai führt mit 79 Tbps, die in 248 Austauschpunkten bereitgestellt werden, Meta 69,4, Amazon 51,2; Cloudflare ist das am besten vernetzte Netz, mit Präsenz in 352 Hernandez / APNIC Blog (secundaria confiable).
Das Neue im Vergleich zum Entwurf ist, dass es bereits Regulierungsbehörden gibt, die diese Unternehmen wie das behandeln, was sie sind. Die Bank of England, die PRA und die FCA haben am 13. Juli 2026 begonnen, die ersten "Critical Third Parties" zu überwachen - AWS EMEA, Google Cloud EMEA, Microsoft Ireland und Oracle UK -, die als Anbieter definiert sind, deren Ausfall "die Stabilität des oder das Vertrauen in das britische Finanzsystem gefährden könnte" FCA, Reino Unido (primaria). In der Europäischen Union haben die drei Behörden im November 2025 die TIC-Anbieter unter DORA ausgewählt, indem sie die systemische Bedeutung und die Austauschbarkeit bewertet haben Autoridad Bancaria Europea, EBA (primaria). Es handelt sich um eine prudentielle Aufsicht, die auf die Cloud angewendet wird: genau das, was ich als offene Frage hinterlassen hatte. Obwohl das britische Ergebnis enttäuscht: die CMA hat ihre Marktutersuchung am 31. Juli 2025 abgeschlossen und festgestellt, dass AWS und Azure jeweils bis zu 40% haben und "erhebliche und fest verwurzelte Marktmacht" besitzen, und empfohlen, Untersuchungen zum Strategischen Marktatus über beide zu eröffnen; die Akte des Falls geht nicht weiter als zu sagen, dass der Rat erwartete, im ersten Quartal 2026 zu entscheiden, welche Option priorisiert werden soll CMA, Reino Unido (primaria). Und die Tatsache, die mich am meisten beunruhigt: Cloudflare hat im zweiten Quartal 2026 696,1 Millionen Dollar fakturiert, mit einem operativen GAAP-Verlust von 205,7 Millionen, 30% seiner Einnahmen Cloudflare / SEC 8-K (primaria). Ein Unternehmen, das noch nicht einmal 3 Milliarden Dollar pro Jahr umsetzt und Geld verliert, ist der einzige Punkt, an dem ein Viertel des Internets ausfällt.
Zwei Fabriken in Deutschland
Ich habe diese Sektion mit dem Satz geschrieben, dass ein von ASML vergrößertes Spiegelbild auf die Größe Deutschlands minimale Unregelmäßigkeiten von weniger als einem Millimeter hätte. Es ist ein schönes Bild, und ich musste es entfernen: es ist weder im Form 20-F noch in einer primären Quelle aus diesem Winkel zu finden. Was ich jedoch gefunden habe, als ich den gesamten Jahresbericht vor der SEC las, ist ein trockenerer und beunruhigenderer Satz. Carl Zeiss SMT ist der einzige Anbieter von Linsen, Spiegeln, Beleuchtungen, Sammlern und anderer kritischer Optik, mit einem exklusiven Arrangement, und ASML schreibt in seinem eigenen Risikodossier, dass, wenn Zeiss die Beziehung beenden oder die Produktion während eines längeren Zeitraums nicht aufrechterhalten könnte, "wir effektiv aufhören würden, unser Geschäft zu betreiben" 20-F: Zeiss proveedor único de óptica.
Wir würden effektiv aufhören, unser Geschäft zu betreiben. Das sagt das Unternehmen, das 100% der EUV-Maschinen auf dem Planeten herstellt, über seinen Anbieter. Und der Anbieter ist kein diffuses Konglomerat: der Hinweis 26 präzisiert, dass Zeiss SMT diese optischen Säulen "nur in begrenzter Zahl und nur durch die Verwendung von Fertigungs- und Testanlagen in Oberkochen und Wetzlar, Deutschland", unter dem Prinzip von "zwei Unternehmen, ein Geschäft" entwickeln und produzieren kann 20-F Nota 26: dos plantas en Alemania. Zwei Anlagen. Die gesamte digitale Wirtschaft hängt von zwei Adressen in Baden-Württemberg und Hessen ab.
Die finanzielle Verbindung ist tiefer, als ich dachte. ASML besitzt seit 2016 24,9% von Carl Zeiss SMT Holding, als es eine Milliarde Euro in bar plus 220 Millionen für Forschung und Entwicklung und 540 Millionen für Investitionen in sechs Jahren zahlte, mit dem expliziten Ziel, die High-NA-Optik zu entwickeln 2016: compra del 24,9% de Zeiss SMT. Zum Ende des Jahres 2025 hat es außerdem drei Kredite, nicht zwei: zwei Kreditlinien von jeweils bis zu einer Milliarde Euro - 839,1 Millionen von der Kreditlinie 2021 und 610,0 von der Kreditlinie 2024 - und einen dritten Kredit von 444 Millionen Euro, der im Juli 2025 gewährt wurde; und es hat 322,8 Millionen Dollar an Gewinn aus seiner Beteiligung anerkannt, plus einen Dividende von 320,5 Millionen 20-F: préstamos y participación en Zeiss. Der einzige Kunde finanziert seinen einzigen Anbieter, damit dieser sein einziger Anbieter bleibt. Es ist keine Lieferkette: es ist ein Organismus mit zwei Köpfen.
Es gibt einen dritten Partner, den der Entwurf nicht erwähnt: TRUMPF. Der Laser-Verstärker, der die EUV-Quelle speist, hat 40 Kilowatt und feuert 50.000 Pulse pro Sekunde gegen 50.000 Zinn-Tropfen pro Sekunde, wodurch der Puls mehr als 10.000 Mal verstärkt wird; TRUMPF selbst beschreibt die Technologie als ein Werk von drei Unternehmen, die sie gemeinsam zur industriellen Reife gebracht haben TRUMPF: láser de 40 kW. Im April 2025 erreichte ASML die erste EUV-Lichtquelle von 1.000 Watt, nach 25 Jahren angesammelter Ingenieurskunst, und zum Ende des Jahres hatten seine Kunden mehr als 400.000 Wafer in High-NA-Systemen verarbeitet 20-F: fuente de 1.000 W y 400.000 obleas High NA.
Jetzt die Preisberichtigung, von denen ich gerne spreche, weil die tatsächlichen Daten besser sind als die, die ich hatte. Ich hatte geschrieben: "High-NA EXE: 5000: ~380 Millionen Dollar pro Einheit". Die Verkaufstabelle nach Technologie sagt jedoch etwas anderes: Im Jahr 2025 erkannte ASML 1,156.9 Millionen Euro für vier EXE-Systeme an - im Durchschnitt 289,2 Millionen - , die 44 NXE-Systeme hatten im Durchschnitt 237,4 Millionen, die 131 Immersions-Arf-Systeme 78,7 Millionen und die i-Line-Systeme 5,7 Millionen. Eine High-NA-Maschine kostet etwa 51 Mal so viel wie eine i-Line-Maschine 20-F: ingresos por tecnología y precios derivados. Mit einem Vorbehalt, den man erwähnen muss: Es handelt sich um erzielte Einnahmen pro Einheit, nicht um Listenpreise, und das Dokument selbst warnt davor, dass "schnelle Lieferungen" die Anerkennung verzögern. Das Volumen ist auch nicht so, wie man es sich vorstellt, um den Hals der Zivilisation zu unterstützen: "Wir erzielen den größten Teil unserer Einnahmen aus dem Verkauf einer relativ kleinen Anzahl von Lithographie-Systemen (327 Einheiten im Jahr 2025, 418 Einheiten im Jahr 2024 und 449 Einheiten im Jahr 2023)" 20-F: 327 sistemas en 2025. Dreihundertsiebenundzwanzig Maschinen pro Jahr unterstützen alles, und die Zahl sinkt. Der Umsatz dahinter: 32,7 Milliarden Euro, 52,8 % Bruttomarge, 9,6 Milliarden Euro Nettogewinn und 38,8 Milliarden Euro Auftragsbestand zum Ende des Jahres 2025 Resultados 2025 y guía 2026.
Je weniger die Maschine verkauft wird, desto teurer ist sie: 51-mal von der i-Linie bis zur High-NA
Jeder Punkt ist eine Familie von ASML-Lithographie im Jahr 2025: Auf der horizontalen Achse die verkauften Einheiten und auf der vertikalen Achse der durchschnittliche Umsatz pro Einheit in Millionen Euro. Es handelt sich um erkannte Umsätze pro Einheit, nicht um Listenpreise, und schnelle Lieferungen (Fast Shipments) verzögern diese Anerkennung.
Ver los datos
| Verkaufte Einheiten im Jahr 2025 | Durchschnittlicher Umsatz pro Einheit (Mio. €) | Etiqueta |
|---|---|---|
| 4 | 289.2 | EXE / High-NA |
| 44 | 237.4 | NXE |
| 131 | 78.7 | ArF-Immersion |
| 78 | 12.8 | KrF |
| 54 | 5.7 | i-Linie |
Wo ASML verkauft: 79,6 % in drei Gerichtsbarkeiten
Nettoumsatz von ASML im Jahr 2025 nach Ziel, in Millionen Euro. China, Taiwan und Südkorea konzentrieren sich auf fast 80 % des Umsatzes; die Niederlande, Sitz des Unternehmens, tragen 4,7 Millionen bei.
- China — 29%
- Taiwan — 26%
- Südkorea — 25%
- Vereinigte Staaten — 13%
- Japan — 4%
- Singapur — 2%
- EMEA — 2%
- Niederlande — 0%
Ver los datos
| Segmento | Valor |
|---|---|
| China | 9.519,7 Mio. € |
| Taiwan | 8.337,9 Mio. € |
| Südkorea | 8.159,6 Mio. € |
| Vereinigte Staaten | 4.089,1 Mio. € |
| Japan | 1.420,9 Mio. € |
| Singapur | 608,4 Mio. € |
| EMEA | 524,3 Mio. € |
| Niederlande | 4,7 Mio. € |
Die Geographie ist das geopolitische Herz und war nicht im Entwurf enthalten. Im Jahr 2025 machten China 29,1 % der Nettoumsätze aus, Taiwan 25,5 % und Südkorea 25,0 %: 🟢 fast 80 % der Umsätze in drei Gerichtsbarkeiten. Der 20-F-Bericht präzisiert den Umfang der Kontrolle, die nicht vollständig ist: Gemäß niederländischem, US-amerikanischem und anderen Recht benötigt ASML eine Exportlizenz für EUV-Systeme, für bestimmte DUV-Immersions-Systeme und für einige ihrer anderen Produkte 20-F: licencias y 79,6% en tres jurisdicciones. In Euro: China 9.519,7 Millionen, Taiwan 8.337,9 Millionen, Südkorea 8.159,6 Millionen, USA 4.089,1 Millionen und die Niederlande - wo die Produktion konzentriert ist - 4,7 Millionen, obwohl sich dort 5.342,4 Millionen an langfristigen Vermögenswerten befinden. Und nicht alles ist hier: Die USA tragen weitere 1.380,4 Millionen zu diesen festen Vermögenswerten bei 20-F: ventas y activos por región. Das Land, das das Monopol beherbergt, ist das, das am wenigsten kauft.
Über die Kontrolle habe ich zwei Dinge gefunden, die den Entwurf korrigieren. Erstens: Die Lizenzbehörde hat bereits umgezogen. Seit dem 7. September 2024 benötigen die Immersions-Systeme NXT: 1970i und 1980i eine niederländische Lizenz - die NXT: 2000i und spätere Modelle benötigten bereits eine -, ein Wechsel, den ASML als "technische Änderung" ohne finanzielle Auswirkungen bezeichnete 2024: la licencia pasa de Washington a La Haya. Zweitens: Vorsicht bei den Daten, sogar bei denen, die das Unternehmen selbst veröffentlicht. ASML schreibt, dass die niederländischen Kontrollen "ab dem 15. Januar 2025" in Kraft treten, aber die Regierung kündigte an, dass sie am 1. April in Kraft treten würden Países Bajos: controles vigentes desde abril 2025; und mit der Affiliates Rule - die besagt, dass jede von jemandem aus der Entity List zu mindestens 50 % kontrollierte Entität automatisch eingeschränkt wird BIS Affiliates Rule (regla del 50%) - enthält der 20-F-Bericht zwei fehlerhafte Daten: Er sagt "1. Oktober 2025", obwohl er am 30. September veröffentlicht wurde, und sagt, dass die Aussetzung "bis zum 10. November 2026" gilt, obwohl sie vom 10. November 2025 bis zum 9. November 2026 gilt Suspensión de un año de la Affiliates Rule. Wenn der Emittent sich in seinem eigenen Jahresbericht irrt, wiederholt jeder diesen Fehler in gutem Glauben: Deshalb bleibt seine vollständige Chronologie 🟡 gelb 20-F: cronología de controles (fechas en disputa).
Zwei weitere Korrekturen. Ich schrieb "Nikon und Canon haben es versucht und sind gescheitert": falsch in der Gegenwart. ASML hat etwa 90% des Marktes für ArF-Immersionsbelichtung - nicht "mehr als 80%", wie ich geschrieben habe -, Nikon verkaufte 11 Systeme in seinem Geschäftsjahr 2024 und strebt danach, einen Prototyp einer neuen Generation im Jahr 2027 mit einer Zusammenarbeit zu liefern, die über 2030 hinausgeht. Im Bereich EUV gibt es jedoch keinen angekündigten Wettbewerber Nikon: el competidor residual en DUV. Bezüglich der chinesischen Alternative ist das CSIS zurückhaltend: SMEE hat 4% des Marktes für i-Line-Geräte, die 7 nm von SMIC wurden mit DUV-Akkumulation vor den Kontrollen erreicht, die Gerüchte über 5 nm "haben sich als unwahr erwiesen" und EUV bleibt "trotz massiver staatlicher Investitionen fest außer Reichweite" CSIS: veredicto sobrio sobre litografía china. TrendForce fügt Texturen hinzu: SiCarrier hat ein Patent für Vierfach-Patterning mit DUV für eine Leistung der "Klasse 5 nm" ohne EUV angemeldet, es gibt einen alternativen Weg des Plasmas durch Entladung, der angeblich von Harbin Provincial Innovation entwickelt wurde und der in Huaweis Einrichtungen in Dongguan getestet wurde - die Quelle selbst relativiert dies mit "glaubt" und "berichtet" -, und die Prognose lautet, dass die Produktion von Sub-10-nm-Chips vor 2030 nicht erreicht wird, wobei SMICs 5-nm-Wafer nur 33% TrendForce: DUV chino y la vía LDP erbringen. Ich habe auch den Vorfall im August 2026 aus dem Entwurf entfernt, als der US-Handelsminister angeblich die Geschäftsleitung von ASML unter Druck gesetzt haben soll: Ich konnte keine Unterstützung dafür in der 20-F- oder in den primären Quellen dieses Winkels finden, und eine solche Anschuldigung wird nicht veröffentlicht, wenn sie nicht durch mehr als das belegt ist.
Fünfundzwanzig Länder suchen nach dem Notausgang
Dies ist die Sektion, in der der Faktencheck dem Entwurf am meisten geschadet hat. Ich beginne bei mir selbst: Ich hatte geschrieben "Mexiko: ATDT gegründet im Jahr 2024". Die Innenverordnung der Agencia de Transformación Digital y Telecomunicaciones wurde am 24. Januar 2025 veröffentlicht, mit der Aufgabe, "die nationale Politik in Sachen technologischer Souveränität für die Digitalisierung von Verfahren und Dienstleistungen zu leiten" und den Betrieb einer Fabrik für öffentliche Software Diario Oficial de la Federación (México), 2025. Das Programm Sectorial 2025-2030 geht noch weiter - es schlägt ein Datenzentrum und eine Regierungswolke vor, um die Abhängigkeit von privaten Anbietern zu verringern -, aber es setzt den Kontext, den keine Strategie überspringen kann: 20.355.270 Menschen ohne Internet, städtische Abdeckung von 99,72% gegenüber 61,32% auf dem Land und nur 46,37% in indigenen Gemeinschaften Programa Sectorial ATDT 2025-2030, DOF, 2025. Technologische Souveränität für zwanzig Millionen Menschen, die noch keine Verbindung haben.
Was jedes Land wirklich tut: digitale Souveränität, gemessen anhand von Instrumenten
Vierzehn Länder gegen vier Instrumente. Die Intensität ist eine Skala von 0 bis 3, die bewertet, wie real die Maßnahme in der zitierten Quelle ist: 3 = Instrument ist in Kraft und bereits umgesetzt, 2 = genehmigt oder angekündigt, aber noch nicht umgesetzt, 1 = nur deklarativ (ein Bericht, eine Politik ohne bindendes Mechanismus), 0 = keine Evidenz in den Quellen dieser Untersuchung. Die Türkei erreicht 2 bei der Datenlokalisierung, da das Gesetz 5651 die Speicherung innerhalb des Landes vorschreibt, aber keine spezifische Sanktion für Nichtbefolgung vorsieht; Argentinien erreicht 1, da Stargate nur eine Absichtserklärung ohne Verträge, Standort oder Genehmigungen war.
Ver los datos
| Datenlokalisierung | Souveräne Cloud | Software-Migration | Physische Infrastruktur | |
|---|---|---|---|---|
| Mexiko | 0 | 3 | 2 | 2 |
| Frankreich | 0 | 1 | 1 | 0 |
| Niederlande | 1 | 2 | 1 | 0 |
| Deutschland (Schleswig-Holstein) | 0 | 0 | 3 | 0 |
| Nigeria | 3 | 3 | 0 | 1 |
| Südafrika | 3 | 3 | 0 | 0 |
| Indien | 3 | 0 | 0 | 0 |
| Vietnam | 3 | 0 | 0 | 0 |
| Saudi-Arabien | 3 | 3 | 0 | 0 |
| Türkei | 2 | 0 | 0 | 0 |
| Südkorea | 0 | 3 | 0 | 3 |
| Australien | 0 | 0 | 0 | 3 |
| Kolumbien | 0 | 1 | 0 | 1 |
| Argentinien | 0 | 0 | 0 | 1 |
In Europa ist das Gespräch von der Rhetorik zum Budget übergegangen. Der französische Senat hat im Juli 2025 den Bericht n° 830 eingereicht, dessen Titel bereits eine These ist: "L'urgence d'agir pour éviter la sortie de route". Er dokumentiert 230 Millionen Euro, die 2024 für Microsoft ausgegeben wurden, 100 Millionen für Oracle und 146 Millionen, die seit 2020 für Cloud-Dienste aufgewendet wurden, bei einem staatlichen IT-Budget von 4,5 Milliarden; das Bildungsministerium hat Lizenzen im Wert von fast 75 Millionen erneuert, mit einem Höchstbetrag von 152 Sénat français, Rapport n°830, 2025. Es wurde durch eine Anhörung ausgelöst: Als der Direktor für öffentliche Angelegenheiten unter Eid gefragt wurde, ob Microsoft jemals Daten von französischen Bürgern an die US-Regierung ohne Zustimmung der französischen Behörden übermitteln würde, antwortete er, dass er dies nicht garantieren könne Sénat français, audition Microsoft, 2025. Und es ist der Bericht n° 830, nicht die Anhörung, der die Auswahl von Microsoft für den Health Data Hub als "erreur caractérisée, si ce n'est une faute politique" Sénat français, Rapport n°830, 2025 bezeichnet.
In den Niederlanden ist etwas ohne Präzedenzfall passiert, das ich kenne: Der Antrag 26643-1315 stellt fest, dass "die vollständige Abhängigkeit von amerikanischen Technologie-Giganten eine Gefahr für die Autonomie und Cybersicherheit der Niederlande darstellt" und fordert, die Migration von staatlichen IT-Systemen in US-amerikanische Clouds zu stoppen, es sei denn, es gibt eine unabhängige Überprüfung. Die Regierung hat den Antrag abgelehnt - "ontraden" - und das Parlament hat ihn dennoch mit 85 gegen 65 Stimmen angenommen, zusammen mit Anträgen, die das Repatriierung des .nl-Domains und die Forderung nach einer Ausstiegsstrategie für alle in US-amerikanischen Technologien gehosteten Systeme Tweede Kamer (Países Bajos), Motie 26643-1315, 2025 verlangen. In Deutschland gibt es eine reale Migration, nicht nur einen Plan: Schleswig-Holstein hat im Dezember 2025 mitgeteilt, dass fast 80% der Positionen in seiner staatlichen Verwaltung außerhalb des Steuerbereichs bereits LibreOffice verwenden, nachdem etwa 44.000 Postfächer verschoben wurden, mit einem jährlichen Einsparpotenzial von über 15 Millionen Euro gegenüber 9 Millionen Einmalkosten Gobierno de Schleswig-Holstein, 2025.
Jetzt die Korrekturen, vier und alle wichtig. <strong>Brasilien:</strong> Ich hatte die Medida Provisória des ReData als Politik der digitalen Souveränität in Bearbeitung; die Akte des Kongresses markiert sie als "SEM EFICÁCIA" — 155 Änderungen, Verlängerung im November 2025 und Ablauf am 27. Februar 2026 ohne Umwandlung in ein Gesetz — und die Zahlen, die ich zitierte, erscheinen nicht darin. Die Veröffentlichung als geltendes Gesetz wäre ein leicht widerlegbarer Fehler gewesen. <strong>Kenia:</strong> Der Entwurf sagte, dass seine Standortregeln seit Februar 2022 in Kraft waren und "primäre oder sekundäre Gesundheitsversorgung" abdeckten; die Quelle stammt von Dezember 2021 und beschreibt vorgeschlagene Regulierungen, der Auslöser ist nicht "strategisches Interesse des Staates", sondern "Verwirklichung eines öffentlichen Gutes", und das mit primärer und sekundärer Versorgung bezieht sich auf <em>Bildung</em>, nicht auf Gesundheit. Drei Fehler in einer Zeile. <strong>Indonesien:</strong> Die Korrektur, die ich veröffentlichen wollte — dass nur öffentliche Betreiber Standortdaten speichern müssen — wird durch die zitierte Quelle nicht unterstützt, die in die entgegengesetzte Richtung geht; die Korrektur fällt nicht nur der Datensatz. <strong>Kanada:</strong> Die Prozentsätze, die ich mitbrachte, konnte ich nicht aufrechterhalten. 🟡 Es bleibt das juristische Argument: Ein Exekutivabkommen unter dem CLOUD Act würde es den US-Behörden ermöglichen, kanadische Daten mit Standards zu erhalten, die die kanadischen Gerichte für verfassungswidrig erklärt haben, ohne gerichtliche Überprüfung oder Benachrichtigung Appleton, "Whose Law Governs Canadian Data?", SSRN.
Aus dem globalen Süden kamen die strengsten Anforderungen. Nigeria veröffentlichte im Oktober 2025 seine National Cloud Policy mit "Mandatory"-Einhaltung, und sein Abschnitt 4.3 lässt keinen Raum für Interpretation: Die souveränen Daten von Stufe 3 und 4 "sollen ausschließlich innerhalb Nigerias gehostet werden", mit Ausnahmen nur über einen nachweisbaren strategischen Investitions-Waiver NITDA (Nigeria), National Cloud Policy 2025. Südafrika tat dies zuvor: Die Regierungsdaten im Zusammenhang mit Sicherheit und nationaler Souveränität "sollen nur in digitaler Infrastruktur gespeichert werden, die sich vor Ort befindet", und ihre Rechenzentren dürfen nicht an historischen Stätten oder in Ländereien für die Agrarreform errichtet werden Ellipsis, síntesis de la National Policy on Data and Cloud (GG 50741), 2024.
In Asien ist das Modell sektoral. Die Circular des Reserve Bank of India von 2018 verlangt, dass alle Zahlungssystemdaten "in einem System nur in Indien" gespeichert werden, mit vollständiger Beschreibung von Ende zu Ende Reserve Bank of India, Circular 2018. Vietnam verpflichtet seit Oktober 2022 seine inländischen Telekommunikations-, Cloud-, Zahlungs- und sozialen Medienunternehmen, Daten im Land zu speichern; für ausländische Unternehmen wird die Anforderung durch ein Ersuchen des Ministeriums für öffentliche Sicherheit aktiviert Vietnam Business Law, 2022. Saudi-Arabien verbietet, dass öffentliche Daten des öffentlichen Sektors für irgendeinen Zweck das Königreich verlassen, nicht einmal für Cache, Redundanz oder Sicherung Baker McKenzie, Global Data and Cyber Handbook (Arabia Saudita). Und die Türkei — eine weitere Korrektur: Die "Verbot von Cloud für öffentliche Institutionen seit Juli 2019" konnte ich nicht aufrechterhalten — verpflichtet seit Oktober 2020 soziale Medien mit mehr als einer Million täglichen Zugriffen, einen lokalen Vertreter zu ernennen und Daten im Land zu speichern, mit einem deliziösen Detail: 🟡 Für diese Anforderung "wurde keine explizite Strafe bereitgestellt", im Gegensatz zu den hohen Geldstrafen, die für die anderen Verpflichtungen existieren Gün + Partners, análisis Ley 5651 (Turquía).
Südkorea muss man gut zählen, weil ich es falsch gezählt habe. Das Feuer begann am 26. September 2025 in einer Lithium-Ionen-Batterie des Rechenzentrums des NIRS in Daejeon und ließ 647 Dienste außer Betrieb: 96 durch das Feuer zerstört und 551 vorbeugend abgeschaltet; drei Tage später waren nur 73 wiederhergestellt. Die kritische Lücke war das Fehlen einer Zwillings-Server-Architektur, die ein automatisches Failover verhinderte The Korea Herald, 2025. Ich hatte geschrieben, dass "von 96 betroffenen Systemen 95 Sicherungskopien hatten und jenes nicht". Das ist nicht so: 🟡 Es gingen 858 Terabyte des G-Drive-Systems verloren, acht Jahre Arbeit von 125.000 Beamten, und die Behörden gaben zu, dass es keine Sicherungskopien gab, weil das System "zu groß" zum Sichern war DataCenterDynamics, 2025. Schlimmer als meine Version: Das System, in dem diese 858 Terabyte verloren gingen, hatte einfach keine Sicherungskopie, und der Grund, den die Behörden angaben, war seine Größe.
Sechshundertsiebenundvierzig Dienste ausgefallen und 858 Terabyte ohne Sicherung
Der Brand im NIRS von Daejeon begann am 26. September 2025 in einer Lithium-Ionen-Batterie. Achtung: Die Form der Tasse zeigt, dass die 551 vorbeugend abgeschalteten und die 96 durch das Feuer zerstörten Dienste die zwei Teile der gleichen 647 sind, nicht zwei aufeinanderfolgende Stufen, sodass die Prozentsätze zwischen den Balken arithmetische Werte des Diagramms und keine reale Abnahme sind. Es gingen 858 Terabyte des G-Drive verloren, acht Jahre Arbeit von 125.000 Mitarbeitern, ohne Sicherung, da das System "zu groß" für eine Sicherung war; es gab keine Architektur für einen Zwillingsserver, der einen Failover ermöglicht hätte.
−15%
−83%
−24%
−73%
Ver los datos
| Etapa | Valor |
|---|---|
| Regierungsdienste außer Betrieb | 647 |
| Vorbeugend abgeschaltet | 551 |
| Direkt durch das Feuer zerstört | 96 |
| Bis zum 29. September wiederhergestellt | 73 |
| Kritische Systeme des Grades 1 wieder online | 20 von 36 (55,6%) |
Der Pazifik bestätigt den geopolitischen Aspekt. Das Coral Sea Cable System wurde zu 66,7% von Australien finanziert, mit einem Vertrag über etwa 136,6 Millionen Dollar an Vocus; das Projekt war 2017 an Huawei Marine vergeben worden, das bereits einen Vertrag mit dem salomonischen Staat unterzeichnet hatte, bis Australien eingriff und anbot, es mitzufinanzieren SubmarineNetworks, Coral Sea Cable System. Der Grund dafür wurde vom Lowy Institute unumwunden genannt: Das Kabel hätte chinesische Hardware mit dem Rückgrat des australischen Internets verbunden, "that was seen as a red line that Australia would not cross and so we jumped in with a better deal" ABC News Australia, 2021. Australien unterhält außerdem ein Zentrum für die Widerstandsfähigkeit von Kabeln im Indo-Pazifik DFAT (Australia), Cable Connectivity and Resilience Centre.
Ich schließe mit den zwei Fällen, die die Distanz zwischen Ankündigungen und tatsächlichen Handlungen am besten zeigen. Kolumbien hat im Februar 2025 den CONPES 4144, seine nationale KI-Politik bis 2030, genehmigt, und das Dokument selbst erkennt an, dass "Kolumbien keine solide Infrastruktur für die Entwicklung und den Betrieb von KI-Systemen auf effiziente und nachhaltige Weise besitzt" Observatorio Privatech, Universidad Externado, 2025. Und Argentinien, das ich als "ohne koordinierte Strategie" bezeichnet habe, hat eine riesige Ankündigung gemacht: "Stargate Argentinien", im Oktober 2025 vorgestellt, ein patagonisches Rechenzentrum mit bis zu 500 MW und etwa 25 Milliarden Dollar unter einem Regime von 30 Jahren Steuervorteilen. Mitte 2026 war es immer noch ein Briefwechsel: ohne verbindliche Verträge, ohne Finanzierung, ohne Standort, ohne Genehmigungen und ohne dass es sich überhaupt bei der argentinischen Regierung gemeldet hatte Buenos Aires Times, 2026. Fünfundzwanzig Milliarden Dollar an Souveränität, angekündigt, null Kubikmeter Beton.
Die Schichten, die ich nicht einmal gezählt habe
Als ich den Entwurf fertiggestellt hatte, dachte ich, ich hätte neun Schichten. Mir fehlten sechs, und eine davon ist die zerbrechlichste von allen. Alles, was folgt, ist neu.
Ich beginne mit der, die mir den Schlaf raubt. Das gesamte verschlüsselte Web – das kleine Geheimnis – ruht auf Zertifikaten, und die meisten davon werden kostenlos von einer gemeinnützigen Organisation ausgegeben. In ihrem Jahresendbrief schreibt die Geschäftsführerin von ISRG, dass Let's Encrypt die Anzahl der bedienten Websites von 492 Millionen auf 762 Millionen innerhalb eines Jahres erhöht hat, dass es "zehn Millionen Zertifikate an manchen Tagen" ausgibt, dass zu Beginn 39% der Seitenladungen verschlüsselt waren und heute in vielen Teilen der Welt über 95% verschlüsselt sind, und – die Zahl, die man zweimal lesen muss – dass die Organisation "zu 100% durch die Großzügigkeit derer unterstützt wird, die unsere Vision teilen" Let's Encrypt: 762 millones de sitios, 100% donativos. Die kryptografische Wurzel von etwa zwei Dritteln aller Websites auf dem Planeten ist eine von Spenden finanzierte NRO.
Und wer entscheidet, welchen Zertifikaten der Browser vertraut, ist auch kein Regulierer. Die Richtlinie des Chrome Root Programms verlangt, dass die aufgenommenen Zertifizierungsstellen einen Wert bieten, der das Risiko ihrer Aufnahme übersteigt; mit diesem Kriterium hat Google das standardmäßige Vertrauen in die Wurzeln von Chunghwa Telecom, Taiwan, und NetLock, Ungarn, entfernt und auf "ein Muster von Nicht-Einhaltung, unerfüllten Verbesserungsverpflichtungen und dem Fehlen von greifbaren, messbaren Fortschritten" Chrome Root Program remueve Chunghwa y NetLock hingewiesen. Der größte Präzedenzfall ist Entrust: 🟡 im Juni 2024 kündigte Google an, dass es das Vertrauen in die Wurzeln von Entrust aufgeben würde, und Apple und Mozilla taten dasselbe Wochen später, nachdem Entrust zwischen September 2023 und März 2024 26.668 EV-Zertifikate falsch ausgestellt und innerhalb von 70 Tagen nur etwa 75% davon widerrufen hatte, obwohl eine Frist von fünf Tagen vorgeschrieben war Distrust de Entrust por Chrome (jun 2024). Ein privates Unternehmen hat ein anderes aus dem globalen Vertrauensnetz entfernt, durch eine Entscheidung aufgrund eines Blogbeitrags. Es gibt kein Gericht, keine Berufung, keine Basler Vereinbarung. Es ist genau die These dieses Artikels, und ich hatte sie außer Acht gelassen.
Die zweite fehlende Schicht ist die Zeit. Nicht die Konnektivität: die Zeit. Die Studie, die das NIST bei RTI in Auftrag gegeben hat, schätzt, dass der Verlust des GPS-Dienstes die US-Wirtschaft täglich eine Milliarde Dollar kosten würde, dass ein Ausfall von dreißig Tagen in der Pflanzsaison 45 Milliarden Dollar erreichen würde und den kumulierten Nutzen des GPS seit den Achtzigern auf 1,4 Billionen schätzt NIST/RTI: GPS vale $1,000 millones al día. Was es zu einer strukturellen Abhängigkeit macht, ist, dass es vorgeschrieben ist: die Regel 4590 von FINRA verpflichtet dazu, die Geschäftsuhren mit einer bestimmten Quelle zu synchronisieren, und das RTS 25 von MiFID II verlangt bis zu 100 Mikrosekunden von Hochfrequenzhändlern, wobei das GNSS als Rückverfolgbarkeit zu UTC akzeptiert wird FINRA 4590 y MiFID II RTS 25: el tiempo es obligatorio. Die Finanzregulierung verpflichtet dazu, von einem Satellitensignal abhängig zu sein, und dieses Signal verschlechtert sich: die Ereignisse von GPS-Verlusten stiegen zwischen 2021 und 2024 um 220% an, und der gemeinsame Plan von EASA und IATA vom Juni 2025 empfiehlt, "eine Sicherung für GNSS mit einem Mindestnetz von herkömmlichen Navigationshilfen beizubehalten" IATA/EASA: eventos de pérdida de GPS +220%. Die offizielle Empfehlung lautet, zu den Radiobaken zurückzukehren. Die Vereinigten Staaten erkannten dies bereits 2020 an, als die Exekutive Order 13905 erklärte, dass die Unterbrechung oder Manipulation von Position-, Navigation- und Zeitdiensten die nationale und wirtschaftliche Sicherheit beeinträchtigen kann Orden Ejecutiva 13905 sobre PNT.
Die fehlenden Schichten: Konzentration der unsichtbaren Infrastruktur
Anteil des dominierenden Akteurs in sechs Schichten, die selten im Konzentrationsdiskurs auftauchen. Es fehlen zwei, die nicht in Prozenten gemessen werden: der Ajinomoto Build-up Film, das Material der Wahl für "fast alle Hochleistungs-CPUs", und Let's Encrypt, das 762 Millionen Websites mit 100% Spenden unterstützt. Letzteres ist kein Problem des Anteils, sondern der Fragilität der Finanzierung.
Ver los datos
| Concepto | Valor (%) |
|---|---|
| Arm · Smartphone-CPUs | >99% |
| China · Verarbeitung von schweren Seltenen Erden | 99% |
| Play Store · Android-Downloads | >90% |
| Fünf Hersteller · Scheiben mit 300 mm | 85% |
| ASE + Amkor · Montage und Test (Top 10 OSAT) | ~60% |
| Ingas + Cryoin · Neon für Halbleiter | 45-54% |
Die dritte demonstriert das Argument in der Praxis, mit Datum. Im Mai 2025 sandte das Bureau of Industry and Security "is-informed"-Briefe an Synopsys, Cadence und Siemens EDA: "Eine Lizenz ist jetzt erforderlich für den Export, Wiederausfuhr oder den Inlandsverkauf von EDA-Software", wenn eine Partei in China ist. Synopsys suspendierte ihre Finanzprognose. Am 2. Juli hob das BIS die Einschränkung auf BIS enciende y apaga el EDA en cinco semanas. Fünf Wochen von Ein- und Ausschalten: ohne diese Software wird kein moderner Chip entworfen, und drei Unternehmen erwiesen sich als ein betätigbarer Schalter aus Washington. Hier kommt eine weitere Korrektur: Ich wollte veröffentlichen, dass diese drei etwa 74% des Marktes ausmachen (31, 30 und 13%). Die Überprüfung zeigte, dass die Zitierung nicht in der Quelle zu finden ist, der sie zugeschrieben wurde, und dass diese Quelle etwas anderes und Stärkeres sagt. Da die Zahl nicht standhielt, veröffentliche ich keine: Ich bleibe bei der festgestellten Tatsache, die der Schalter ist.
Die Schalter, die mit einem Brief oder einem Blog-Eintrag ausgeschaltet werden
Sechs Entscheidungen, die den Zugang zu einer ganzen Ebene der Infrastruktur ohne Parlamentsbeschluss geändert haben: eine Exekutivverordnung, zwei Verwaltungsbriefe, eine Regulierungsbezeichnung und zwei Programmankündigungen. In dieselbe Liste gehört auch die Entfernung des Standardvertrauens zu Chunghwa Telecom und NetLock durch das Chrome Root Program, das nicht in der Zeile erscheint, da die Quelle dieser Untersuchung kein Datum angibt.
- Feb 2020Die Exekutivverordnung 13905 erkennt an, dass die Manipulation von Positionierungs-, Navigations- und Zeitdiensten die nationale und wirtschaftliche Sicherheit beeinträchtigt.
- 27. Juni 2024Chrome kündigt das Misstrauen gegenüber den Wurzeln von Entrust an; Apple wendet es nach dem 15. November und Mozilla nach dem 30. an.
- 4. April 2025Die Ankündigung Nr. 18 des MOFCOM verhängt eine sofortige Lizenz über sieben seltene mittlere und schwere Erden und ihre Magnete.
- Mai 2025Das BIS sendet "is-informed"-Briefe an Synopsys, Cadence und Siemens EDA und verlangt eine Lizenz.
- 2. Juli 2025Das BIS widerruft die Einschränkung fünf Wochen später.
- 22. Oktober 2025Die CMA bezeichnet Apple und Google als "strategische Marktteilnehmer".
Ver los datos
| Año | Hecho |
|---|---|
| Feb 2020 | Die Exekutivverordnung 13905 erkennt an, dass die Manipulation von Positionierungs-, Navigations- und Zeitdiensten die nationale und wirtschaftliche Sicherheit beeinträchtigt. |
| 27. Juni 2024 | Chrome kündigt das Misstrauen gegenüber den Wurzeln von Entrust an; Apple wendet es nach dem 15. November und Mozilla nach dem 30. an. |
| 4. April 2025 | Die Ankündigung Nr. 18 des MOFCOM verhängt eine sofortige Lizenz über sieben seltene mittlere und schwere Erden und ihre Magnete. |
| Mai 2025 | Das BIS sendet "is-informed"-Briefe an Synopsys, Cadence und Siemens EDA und verlangt eine Lizenz. |
| 2. Juli 2025 | Das BIS widerruft die Einschränkung fünf Wochen später. |
| 22. Oktober 2025 | Die CMA bezeichnet Apple und Google als "strategische Marktteilnehmer". |
Die vierte Schicht ist das geistige Eigentum der Architektur. Arm erklärt, dass ihre CPU den fortschrittlichen Rechnereinsatz in mehr als 99% der im Geschäftsjahr zum 31. März 2025 verkauften Smartphones ermöglicht hat, und dass ihre Kunden insgesamt mehr als 310 Milliarden Chips auf Basis von Arm verbaut haben Arm: >99% de smartphones, 310 mil millones de chips. Ein Lizenzgeber von geistigem Eigentum, der von SoftBank kontrolliert wird, erhebt Lizenzgebühren für praktisch jedes Telefon auf dem Planeten, ohne etwas herzustellen.
Die fünfte ist das Tor, durch das die Software den Benutzer erreicht. Die britische Wettbewerbs- und Marktaufsichtsbehörde (CMA) beschrieb es ohne Diplomatie: Der App Store ist der einzige Zugang zu nativen Apps in iOS, "also hat er ein Monopol", und obwohl in Android alternative Stores vorinstalliert werden können, stoßen diese auf Barrieren, um Entwickler und Benutzer anzuziehen; beide sind "unverzichtbare Handelspartner" CMA 2022: duopolio de tiendas de apps. Mehr als 90% der Downloads in Android stammen aus dem Play Store, und der Bericht bezeichnet die Vereinbarung als "Würgegriff über diese wichtigen Tore" CMA 2022: 90% de descargas Android vía Play Store, wo beide die Regeln des Spiels einseitig festlegen. Hier gab es eine Antwort: Am 22. Oktober 2025 bezeichnete die CMA Apple und Google als "strategische Marktteilnehmer" auf dem Mobilfunkmarkt, erste vollständige Anwendung des britischen Regimes, nachdem die Europäische Kommission sie bereits 2023 als zentrale Plattformdienste unter der DMA bezeichnet hatte Designación SMS de la CMA (oct 2025).
Die sechste sind die Materialien, die physischste. Bis 2023 konzentrierte China 99% der weltweiten Verarbeitung von schweren Seltenen Erden, mit einer minimalen Produktion in einer vietnamesischen Raffinerie, die seit einem Jahr geschlossen ist; sogar Lynas, der größte nicht-chinesische Produzent, schickt seine Oxide nach China zur Raffinierung CSIS: China procesa 99% de tierras raras pesadas. Am 4. April 2025 verhängte das chinesische Handelsministerium sofortige Exportlizenzen für sieben mittelschwere und schwere Seltene Erden - Samarium, Gadolinium, Terbium, Dysprosium, Lutetium, Scandium und Yttrium - sowie für ihre permanenten magnetischen Materialien MOFCOM Anuncio No. 18: siete tierras raras. Darunter gibt es drei weitere Engpässe, alle gelb: 🟡 das ABF-Substrat von Ajinomoto, das Material der Wahl für "fast alle High-Performance-CPU"s Ajinomoto Build-up Film (ABF); die 300-mm-Scheiben, bei denen fünf Hersteller etwa 85% der globalen Kapazität kontrollieren und die beiden japanischen Unternehmen zusammen mehr als die Hälfte des globalen Volumens ausmachen Obleas de 300 mm: cinco fabricantes, 85%; und Neon, bei dem die Ukraine vor dem Krieg etwa 70% des globalen Neons lieferte Neón ucraniano: el peso de Ucrania, mit zwei Unternehmen - Ingas und Cryoin -, die laut einem Reuters-Bericht vom 11. März 2022 zwischen 45% und 54% des Halbleiter-Neons der Welt abdeckten und nach der Invasion die Lieferungen einstellten.
Es gibt ein siebtes, das mit Nuancen eintritt: die Montage und Prüfung. Die zehn größten OSAT-Firmen erzielten 2024 einen Umsatz von 41,56 Milliarden Dollar, und ASE erzielte 18,54 Milliarden Dollar - fast 45% - mit Amkor an zweiter Stelle bei 15,2%: zwei Unternehmen konzentrieren etwa 60% des letzten physischen Schritts, bevor ein Chip auf eine Platine kommt OSAT: ASE + Amkor ~60% del top 10. Ich stelle es mit Nuancen dar, weil ASE taiwanesisch ist: dieses Risiko überlappt sich mit dem Risiko Taiwans, das das Stück bereits abdeckt, und es zweimal zu zählen, würde die Rechnung aufblähen.
Zehn Ebenen, und in allen übersteigt der Eigentümer den Schwellenwert, der das DOJ beunruhigt
Jede Achse ist eine Ebene und der Wert ist der Anteil des dominierenden Akteurs: ASML bei EUV-Lithografie, Taiwan bei fortschrittlicher Fertigung, Samsung + SK hynix + Micron bei DRAM, Cloudflare bei inversen Proxys, Starlink bei manövrierbaren Satelliten, China bei schweren Seltenen Erden, Arm bei Smartphone-Prozessoren, AWS + Azure + Google Cloud bei öffentlichen Clouds, Let's Encrypt bei TLS-Zertifikaten und Verisign bei registrierten Domains. Der innere Polygon ist der 30%-Schwellenwert, ab dem die Merger Guidelines von 2023 eine strukturelle Vermutung auslösen. Und hier ist der Nuance, der laut ausgesprochen werden muss: Diese Vermutung betrifft die Fusionen und erfordert außerdem eine Erhöhung des HHI um mehr als 100 Punkte, es ist kein statischer KonzentrationsTest. Sie als solchen zu lesen, wäre genau der gleiche Kategorisierungsfehler, den dieser Artikel dem SAMCI-Index vorwirft.
- Anteil des dominanten Akteurs oder Blocks (%)
- Schwellenwert für strukturelle Vermutung (30%)
Ver los datos
| Eje | Anteil des dominanten Akteurs oder Blocks (%) | Schwellenwert für strukturelle Vermutung (30%) |
|---|---|---|
| EUV-Lithografie | 100 | 30 |
| Fortschrittliche Chips | 90 | 30 |
| DRAM | 91.5 | 30 |
| Inverser Proxy | 84.5 | 30 |
| Manövrierbare Satelliten | 75 | 30 |
| Schwere seltene Erden | 99 | 30 |
| Smartphone-Prozessoren | 99 | 30 |
| Öffentliche Clouds | 63 | 30 |
| TLS-Zertifikate | 63.7 | 30 |
| Domains | 44.6 | 30 |
Ich beende mit dem, was ich mich entschieden habe, nicht aufzunehmen, weil in einem Stück über Konzentration es wichtig ist zu sagen, wo es keine gibt. Ich habe in Betracht gezogen, eine Schicht von Domain-Registrierungen zu öffnen, und habe sie abgelehnt: GoDaddy, der größte der Welt, hat nur 12,27% des Marktes, mit Namecheap an zweiter Stelle bei 2,78% und mehr als 2.400 von der ICANN akkreditierten Registrierungen; das ist Fragmentierung, und die eigentliche Flaschenhals-Stelle liegt bei der Registrierung von .com und der Wurzel des DNS, die das Stück bereits behandelt Descarte: registradores de dominio. Ich habe auch abgelehnt, den CA-E-Mail- und S/MIME-Anbietern einen eigenen Abschnitt zu widmen: die Konzentration dort ist dieselbe wie bei der Web-PKI - Let's Encrypt gibt Zertifikate für 64,4% aller Websites aus, laut W3Techs -, also habe ich es in die Vertrauensschicht eingefügt Descarte: CA de correo / S-MIME. Neun Schichten sah ich. Es sind fünfzehn, und die fragilste wird durch Spenden aufrechterhalten.
Zehn Ebenen, und in allen übersteigt der Eigentümer den Schwellenwert, der das DOJ beunruhigt
Jede Achse ist eine Ebene und der Wert ist der Anteil des dominierenden Akteurs: ASML bei EUV-Lithografie, Taiwan bei fortschrittlicher Fertigung, Samsung + SK hynix + Micron bei DRAM, Cloudflare bei inversen Proxys, Starlink bei manövrierbaren Satelliten, China bei schweren Seltenen Erden, Arm bei Smartphone-Prozessoren, AWS + Azure + Google Cloud bei öffentlichen Clouds, Let's Encrypt bei TLS-Zertifikaten und Verisign bei registrierten Domains. Der innere Polygon ist der 30%-Schwellenwert, ab dem die Merger Guidelines von 2023 eine strukturelle Vermutung auslösen. Und hier ist der Nuance, der laut ausgesprochen werden muss: Diese Vermutung betrifft die Fusionen und erfordert außerdem eine Erhöhung des HHI um mehr als 100 Punkte, es ist kein statischer KonzentrationsTest. Sie als solchen zu lesen, wäre genau der gleiche Kategorisierungsfehler, den dieser Artikel dem SAMCI-Index vorwirft.
- Anteil des dominanten Akteurs oder Blocks (%)
- Schwellenwert für strukturelle Vermutung (30%)
Ver los datos
| Eje | Anteil des dominanten Akteurs oder Blocks (%) | Schwellenwert für strukturelle Vermutung (30%) |
|---|---|---|
| EUV-Lithografie | 100 | 30 |
| Fortschrittliche Chips | 90 | 30 |
| DRAM | 91.5 | 30 |
| Inverser Proxy | 84.5 | 30 |
| Manövrierbare Satelliten | 75 | 30 |
| Schwere seltene Erden | 99 | 30 |
| Smartphone-Prozessoren | 99 | 30 |
| Öffentliche Clouds | 63 | 30 |
| TLS-Zertifikate | 63.7 | 30 |
| Domains | 44.6 | 30 |
Metodología de esta investigación
Dieses Stück begann als mein Entwurf von 38 Minuten und endete als seine Überarbeitung. Zehn parallel laufende Forschungslinien, eine pro Schicht, konsultierten 660 verschiedene Quellen und produzierten 249 Aussagen; ein adversarialer Fact-Check überprüfte 248 und widerlegte 12 in rot. Über den bereits geschriebenen Text lief eine zweite Audition, Satz für Satz, um Zahlen ohne Unterstützung in der Quelle zu suchen, die sie zitieren, Fehlinterpretationen und falsche Zuweisungen: sie fand 58 Probleme und korrigierte alle schwerwiegenden.
Jede Information hat ihr Vertrauensniveau: 🟢 primäre Quelle oder mehrere unabhängige übereinstimmende Quellen, 🟡 sekundäre Quelle oder eine einzige spezialisierte Analyse. Die Ampel jeder Zitierung wurde automatisch gegen den verifizierten Korpus ausgerichtet, nicht nach dem Urteil des Autors.
Was mir am meisten Mühe bereitete, war die Akzeptanz, wie viel von meinem Entwurf nicht standhielt. "Es gibt kein internationales Abkommen, das die Kabel unter dem Meer schützt" ist falsch: es gibt das Pariser Abkommen von 1884. Die Einnahmen von Starlink, die ich veröffentlichte, waren falsch um einen Faktor von drei, der Big Fund chinesisch um einen Faktor von sieben, und das Crimea-Episode, das ich Isaacson zuschrieb, wurde von Isaacson selbst zurückgezogen. Der Satellitenkonzentrationsindex, den ich zitierte, stellte sich als eine gefälschte Metrik heraus, und ich widmete ihm innerhalb des Stücks eine Autopsie, weil der Fehler aufschlussreich ist.
Fuentes
- 600 cables, 200 fallos al año, dos tercios por anclas
- CSIS: mitad del ancho de banda y 87%+11% de fabricación
- Serie histórica 2012-2016 (14x vs 3x)
- De 20 cables (2017) a más de 60
- Convenio de París de 1884, todavía en vigor
- La CONVEMAR no heredó el derecho de abordaje de 1884
- Lieber Institute: no hay jurisdicción universal
- Eagle S: desestimado y revivido en apelación
- EJIL:Talk! — el razonamiento del art. 97(1)
- Yi Peng 3: la SHK no pudo determinar intencionalidad
- Recorded Future: 80 buques y 40 días de reparación
- Rubymar: misil, deriva y tres cables cortados
- Saná anuncia la reparación del Mar Rojo
- SMW4 e IMEWE: Azure admite mayor latencia
- ICPC: 63 buques cableros en el registro
- SubTel Forum: 3,000 MDD para renovar la flota a 2040
- Cuatro fabricantes concentran el 98% del mercado
- EU Action Plan on Cable Security (JOIN(2025) 9)
- Evaluación de riesgos UE y Regional Cable Hubs
- 347 millones de euros de la UE (feb 2026)
- Axis Intelligence, limitaciones de SAMCI, 2026
- Andrew Jones, SpaceNews, 9 abr 2026
- DOJ y FTC, Merger Guidelines, 18 dic 2023
- Axis Intelligence, catálogo de reportes, 2026
- Jonathan McDowell, Jonathan's Space Report, 2026
- SpaceX, S-1, factores de riesgo, 2026
- Jonathan McDowell, Starlink Statistics, 27 ago 2026
- CelesTrak SATCAT Boxscore, 28 ago 2026
- Elon Musk, vía TheWrap, sep 2023
- Kyiv Independent sobre reportaje especial de Reuters, 25 jul 2025
- Tom Balmforth, Reuters, 5 feb 2026
- Kyiv Independent, 5 feb 2026
- Reuters, declaración de Krivoruchko, 17 feb 2026
- Amazon, actualizaciones de misión Leo, 2026
- FCC, Orden DA 26-553, 5 jun 2026
- SatNews, resultados anuales Eutelsat, 9 ago 2026
- SpaceNews, Eutelsat, 2025
- Comisión Europea, DG DEFIS, 7 ago 2026
- Jeff Foust, SpaceNews, 16 dic 2024
- NTIA, 2014
- Verisign/ICANN ante NTIA, 2015
- IANA/PTI, 2016
- NTIA, Verisign Cooperative Agreement
- ICANN, RZMA
- ICANN, IFR
- Verisign, Form 10-K FY2025 (SEC)
- NTIA, 2018
- NTIA, noviembre 2024
- Domain Name Wire (Allemann), abril 2026
- ICANN, .COM Fee Schedule 2024
- Verisign, Form 10-Q Q2 2026 (SEC)
- DNIB/Verisign, julio 2026
- ICANN, Funding by Source FY25
- American Economic Liberties Project, 2024
- Root Server Technical Operations Association, 2026
- ICANN OCTO-010 (Conrad), 2020
- IANA, agosto 2026
- Huston/APNIC, 2025
- ICANN RSS GWG, febrero 2026
- Root Server Operators, julio 2026
- ICANN (Marby), marzo 2022
- TrendForce, comunicado 12-jun-2026 (1Q26)
- TrendForce, comunicado 12-mar-2026 (4Q25)
- Counterpoint Research (2Q26)
- Taipei Times, 14-mar-2026 (cierre anual 2025)
- US Dept. of Commerce / ITA (1-dic-2025)
- Observer Research Foundation, Special Report No. 304 (abr-2026)
- TSMC, comunicado de resultados 2Q26
- TSMC, comunicado 4-mar-2025
- TrendForce, 16-jul-2026 (Arizona US$265 mil millones)
- The Register, 17-jul-2025 (cita C.C. Wei)
- TSMC, comunicado 6-dic-2022 (anuncio original Arizona)
- TrendForce, 24-mar-2026 (Arizona Fab 2)
- Tom's Hardware (retraso JASM fase 2)
- TrendForce, 3-ago-2026 (sismo Kumamoto)
- TrendForce, 20-nov-2025 (ESMC Dresde)
- TrendForce, 27-abr-2026 (capacidad 3nm/2nm)
- Energy Administration, MOEA Taiwán
- Global Taiwan Institute, 12-nov-2025
- Taiwan Business TOPICS / AmCham, 16-abr-2026
- Domino Theory / CIER, 10-nov-2025
- CSIS, 22-abr-2026 (Ormuz en 8 gráficas)
- Atlantic Council (Kevin Li), 19-mar-2026
- Taipei Times, 24-mar-2026 (respuesta del MOEA)
- Taiwan News, 12-may-2026
- Caixin Global, 28-may-2024 (Big Fund III)
- TrendForce, 7-ago-2026 (giro del Big Fund III)
- Tom's Hardware (litografía china)
- Doc. 43: plazo del 2 de septiembre de 2026 y O'Melveny
- TrendForce News: "17 consumidores" y daños triples
- Demanda ¶13: retiro coordinado de DDR3 y DDR4
- SK hynix 2T26: margen operativo de 76%, utilidad +557%
- Micron cierra Crucial (comunicado propio, 3 dic 2025)
- TrendForce spot 28 ago 2026: DDR4 69% más caro que DDR5
- Counterpoint 2T26: reordenamiento de cuotas DRAM
- Counterpoint: serie trimestral de cuotas DRAM y HBM
- DOJ 05-540 (2005): la multa de 300 MDD a Samsung
- Comisión Europea IP/10/586 (2010): €331,273,800
- TrendForce 5 ene 2026: +55-60% QoQ en 1T26
- TrendForce 3 jul 2026: desaceleración a 13-18% en 3T26
- TrendForce 9 jul 2026: los LTA topan los aumentos
- IDC: impacto en precios de PC y smartphones en 2026
- Noveno Circuito 2022: el precedente que hace difícil ganar
- Respuesta de Micron a la demanda (vía Quartz)
- IEA: cuellos de botella y "not all projects"
- IEA 2025: línea base 415 TWh y per cápita EE.UU.
- IEA: plazos y precios de cables y transformadores
- POWER: 128/144 semanas y precios de transformadores
- PJM: 38% y 46% de cargos por data centers
- POWER: subasta PJM, CenterPoint, Exelon 22%
- ERCOT: 233 GW de cola de gran carga
- LBNL Queued Up 2026: 2,061 GW en cola
- 298 de 1,066 GW: la carga que no se construirá
- Crane/TMI: licencia esperada mayo 2027
- Amazon/X-energy: construcción al final de la década
- Kairos Hermes 2: hasta 50 MW a TVA
- Meta: hasta 6.6 GW nucleares para 2035
- Constellation-Meta: 1,121 MW desde junio 2027
- Google 2026: 43.6 TWh totales, 42.4 TWh en data centers
- Microsoft FY25: 37 TWh y 48% del agua en estrés hídrico
- Data Center Watch: 75 proyectos, 130 mil MDD en 1T26
- Stargate Abilene: cancelación de 600 MW
- FERC 193 FERC ¶ 61,217: PJM sin reglas de co-ubicación
- Synergy Research Group (primaria)
- Synergy Research Group (primaria)
- Synergy Research Group (primaria)
- W3Techs (primaria, panel propio)
- W3Techs (primaria, panel propio)
- Internet Society Pulse (secundaria confiable)
- Amazon Web Services (primaria)
- Cloudflare (primaria)
- Cloudflare (primaria)
- Cloudflare (primaria)
- Cloudflare (primaria)
- Madory / Kentik en APNIC Blog (secundaria confiable)
- Cloudflare Radar (primaria, panel en vivo)
- Kentik (secundaria confiable)
- Tian et al., Universidad de Tsinghua (preprint arXiv)
- FCC, Estados Unidos (primaria)
- Hernandez / APNIC Blog (secundaria confiable)
- FCA, Reino Unido (primaria)
- Autoridad Bancaria Europea, EBA (primaria)
- CMA, Reino Unido (primaria)
- Cloudflare / SEC 8-K (primaria)
- 20-F: fuente de 1.000 W y 400.000 obleas High NA
- 2016: compra del 24,9% de Zeiss SMT
- TRUMPF: láser de 40 kW
- Resultados 2025 y guía 2026
- 2024: la licencia pasa de Washington a La Haya
- Países Bajos: controles vigentes desde abril 2025
- BIS Affiliates Rule (regla del 50%)
- Suspensión de un año de la Affiliates Rule
- Nikon: el competidor residual en DUV
- CSIS: veredicto sobrio sobre litografía china
- TrendForce: DUV chino y la vía LDP
- Diario Oficial de la Federación (México), 2025
- Programa Sectorial ATDT 2025-2030, DOF, 2025
- Sénat français, Rapport n°830, 2025
- Sénat français, audition Microsoft, 2025
- Tweede Kamer (Países Bajos), Motie 26643-1315, 2025
- Gobierno de Schleswig-Holstein, 2025
- Appleton, "Whose Law Governs Canadian Data?", SSRN
- NITDA (Nigeria), National Cloud Policy 2025
- Ellipsis, síntesis de la National Policy on Data and Cloud (GG 50741), 2024
- Reserve Bank of India, Circular 2018
- Vietnam Business Law, 2022
- Baker McKenzie, Global Data and Cyber Handbook (Arabia Saudita)
- Gün + Partners, análisis Ley 5651 (Turquía)
- The Korea Herald, 2025
- DataCenterDynamics, 2025
- SubmarineNetworks, Coral Sea Cable System
- ABC News Australia, 2021
- DFAT (Australia), Cable Connectivity and Resilience Centre
- Observatorio Privatech, Universidad Externado, 2025
- Buenos Aires Times, 2026
- Let's Encrypt: 762 millones de sitios, 100% donativos
- Chrome Root Program remueve Chunghwa y NetLock
- Distrust de Entrust por Chrome (jun 2024)
- NIST/RTI: GPS vale $1,000 millones al día
- FINRA 4590 y MiFID II RTS 25: el tiempo es obligatorio
- IATA/EASA: eventos de pérdida de GPS +220%
- Orden Ejecutiva 13905 sobre PNT
- BIS enciende y apaga el EDA en cinco semanas
- Arm: >99% de smartphones, 310 mil millones de chips
- CMA 2022: 90% de descargas Android vía Play Store
- Designación SMS de la CMA (oct 2025)
- CSIS: China procesa 99% de tierras raras pesadas
- MOFCOM Anuncio No. 18: siete tierras raras
- Ajinomoto Build-up Film (ABF)
- Obleas de 300 mm: cinco fabricantes, 85%
- Neón ucraniano: Ingas y Cryoin
- OSAT: ASE + Amkor ~60% del top 10
- Descarte: registradores de dominio
- Descarte: CA de correo / S-MIME
Häufig gestellte Fragen
Wie viele Unterseekabel gibt es auf der Welt?
TeleGeography verfolgt heute über 600 aktive und geplante Kabel.
Wer ist der Eigentümer der meisten Unterseekabel-Infrastruktur?
Das CSIS behauptet, dass Google, Meta, Microsoft und Amazon etwa die Hälfte der gesamten Unterseekabel-Bandbreite der Welt besitzen oder pachten.
Welcher Prozentsatz des internationalen Datenverkehrs verläuft über Unterseekabel?
Es konnte keine primäre Quelle gefunden werden, um den genauen Prozentsatz zu bestätigen, aber es ist bekannt, dass Satelliten nur etwa 0,37 % der internationalen Kapazität der Vereinigten Staaten ausmachen.
Welcher internationale Vertrag schützt die Unterseekabel?
Das Abkommen zum Schutz der Unterseekabel, das 1884 in Paris unterzeichnet wurde, ist noch immer für 36 Vertragsstaaten in Kraft.
Wie viele Schiffe gibt es auf der Welt, die sich der Wartung und dem Ausbau von Unterseekabeln widmen?
Es gibt ungefähr 80 Schiffe auf der Welt, die sich der Wartung und dem Ausbau von Unterseekabeln widmen, und das öffentliche Register des International Cable Protection Committee listet etwa 63 auf.
Wie lange dauert die durchschnittliche Reparaturzeit für ein Unterseekabel?
Die durchschnittliche Reparaturzeit betrug 2023 40 Tage, obwohl sie in Asien-Pazifik bis zu 30 Tage nach der Meldung betragen kann.
Welcher Prozentsatz der Flotte von Kabellegeschiffen muss vor 2040 ersetzt werden?
Eine Branchenstudie schätzt, dass 64 % der Flotte die Lebensdauer von 40 Jahren vor 2040 überschreiten werden.
 Larry
Comentarios
Sé el primero en comentar.